

La economía china recuperó algo de velocidad durante el tercer trimestre de 2026, pero lo hizo apoyándose cada vez más en la producción industrial y las exportaciones mientras la demanda interna continúa mostrando debilidad. El producto interior bruto creció un 4,5% interanual entre julio y septiembre, frente al 4,3% registrado en el trimestre anterior y ligeramente por encima de las previsiones del mercado.
El avance sitúa a Pekín en condiciones de alcanzar su objetivo oficial para 2026, fijado entre el 4,5% y el 5%. Durante los nueve primeros meses del año, el PIB aumentó un 4,6%, según los datos publicados este lunes por la Oficina Nacional de Estadística. La actividad había crecido un 5% en el primer trimestre antes de perder fuerza entre abril y junio.
La mejora, sin embargo, oculta una economía cada vez más desigual entre sectores. La industria orientada a la exportación, el equipamiento tecnológico y algunas actividades relacionadas con la inteligencia artificial sostienen buena parte del crecimiento, mientras el consumo de los hogares, la inversión privada y el mercado inmobiliario continúan limitando la recuperación.
Esa composición ofrece margen al Gobierno chino para cumplir el objetivo anual sin recurrir de inmediato a un estímulo de gran escala, pero mantiene abierto un problema estructural: una proporción creciente de la producción necesita encontrar compradores fuera del país.
Las exportaciones y la industria sostienen la economía china
El comercio exterior se ha convertido en uno de los principales soportes de la actividad. Las exportaciones chinas medidas en dólares crecieron un 36,3% interanual en septiembre, su mayor incremento desde febrero, mientras las importaciones avanzaron un 31%. El superávit comercial alcanzó 133.530 millones de dólares durante el mes y acumuló 938.110 millones entre enero y septiembre.
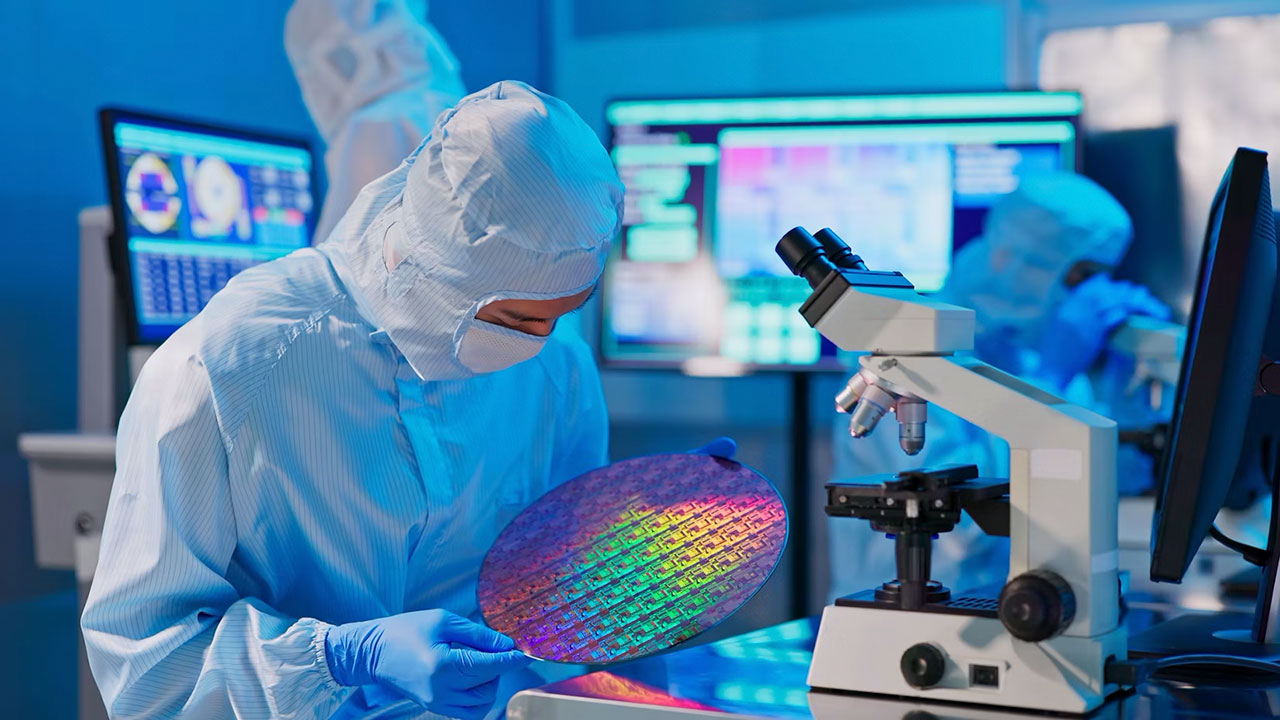
Detrás del aumento aparecen sectores estrechamente vinculados con la inversión tecnológica global. Los envíos de semiconductores duplicaron ampliamente los del mismo mes de 2025 y las exportaciones de automóviles crecieron más de un 50%, en un momento en el que la construcción de centros de datos y otra infraestructura para inteligencia artificial está elevando la demanda internacional de chips, equipos informáticos y componentes electrónicos.
La actividad industrial refleja ese impulso. La producción de las empresas industriales de mayor tamaño aumentó un 5,5% interanual en septiembre, tres décimas más que en agosto. Durante los nueve primeros meses, la producción de equipos creció un 9,7% y la manufactura de alta tecnología avanzó un 9,6%, por encima de la evolución general de la industria.
La inversión ofrece una fotografía parecida. El gasto total en activos fijos cayó un 7,2% interanual entre enero y septiembre, pero las industrias de alta tecnología incrementaron su inversión un 4,9%. Dentro de ellas, los servicios de información crecieron un 20,2%, la fabricación aeroespacial un 12,5% y los equipos electrónicos y de comunicaciones un 7,6%.
La política industrial de Pekín está concentrando así recursos en las denominadas «nuevas fuerzas productivas», una categoría que engloba áreas como semiconductores, vehículos eléctricos, automatización, energía limpia y manufactura avanzada. La capacidad de estos sectores para ganar cuota internacional está compensando parte del deterioro de actividades tradicionales, aunque también aumenta la exposición de China a cambios en la demanda exterior y a nuevas restricciones comerciales.
El consumo mejora, pero continúa lejos del ritmo industrial
La otra cara de los datos aparece en los hogares. Las ventas minoristas crecieron un 1,1% interanual en septiembre, frente al 0,4% de agosto. La aceleración superó las previsiones de los analistas, aunque mantiene al consumo muy por debajo de los ritmos de expansión industrial y exportadora.
Parte de la mejora procede además de programas públicos destinados a estimular determinadas compras. Las ventas de equipos de comunicaciones en grandes establecimientos aumentaron un 18,1%, en un periodo en el que el Gobierno subvenciona la renovación de teléfonos y otros dispositivos electrónicos.
La evolución ayuda a sostener la actividad a corto plazo, pero todavía no modifica el desequilibrio entre producción y demanda interna. La incertidumbre laboral, el menor crecimiento salarial y, sobre todo, la prolongada crisis inmobiliaria han reducido la disposición de muchas familias a gastar.
El sector residencial continúa siendo uno de los principales lastres. La inversión inmobiliaria descendió un 20,6% durante los nueve primeros meses del año. La superficie de vivienda nueva vendida cayó un 13,2% y el valor de esas operaciones retrocedió un 13,9%. Incluso excluyendo el inmobiliario, la inversión en activos fijos disminuyó un 4,2%.
El ajuste ya dura alrededor de cinco años y ha afectado a una actividad que durante décadas desempeñó un papel central en el crecimiento chino, tanto por la inversión de los promotores como por su influencia sobre la riqueza de las familias y las finanzas de los gobiernos locales.
Pekín ha respondido durante los últimos meses con medidas de apoyo al crédito, subvenciones y estímulos dirigidos a determinados tipos de consumo y vivienda. Por ahora, los datos apuntan a una estabilización parcial de algunas variables, pero no a una recuperación suficientemente intensa como para sustituir a las exportaciones como motor de crecimiento.
El superávit comercial aumenta la presión sobre Europa
El éxito exportador introduce, además, una restricción exterior. Si mantiene el ritmo actual, China podría superar en 2026 el superávit comercial récord de alrededor de 1,2 billones de dólares registrado el año pasado. El crecimiento de las ventas internacionales está siendo especialmente fuerte en semiconductores, automóviles y otros productos de mayor contenido tecnológico.
La expansión está elevando las fricciones con algunas de las principales economías importadoras. Para la Unión Europea, la cuestión afecta tanto al déficit comercial como a la capacidad de determinados sectores industriales para competir con fabricantes chinos beneficiados por mayores economías de escala, menores costes y una política industrial respaldada por el Estado.
Uno de los focos se encuentra en el automóvil. China y la UE han alcanzado este mes un acuerdo para limitar las exportaciones de vehículos híbridos chinos al mercado europeo, después del rápido aumento de los envíos durante 2026. El pacto reduce temporalmente el riesgo de una escalada comercial en este segmento, pero Bruselas mantiene abierta la posibilidad de aplicar instrumentos de defensa en otras industrias expuestas a incrementos bruscos de las importaciones.
Para los fabricantes chinos, las restricciones comerciales también pueden acelerar otro proceso: sustituir parte de las exportaciones directas por producción dentro de Europa. Grupos como BYD, Chery o SAIC están ampliando su presencia industrial en el continente, una estrategia que permite conservar acceso al mercado europeo aunque cambien las condiciones aplicadas a los productos fabricados en China.
La combinación de crecimiento industrial, debilidad inmobiliaria y un superávit exterior cada vez mayor deja a Pekín ante un equilibrio delicado para los próximos trimestres. El 4,5% registrado entre julio y septiembre acerca el objetivo anual, pero también confirma que una parte relevante de esa expansión depende de que otros mercados absorban una producción que el consumo doméstico todavía no puede sostener por sí solo.
Para las empresas europeas, esa composición implica que la evolución de China seguirá llegando por dos vías distintas: una demanda interna menos dinámica para quienes venden al mercado chino y una presión competitiva creciente para fabricantes que se enfrentan a empresas chinas en automoción, electrónica, maquinaria, energía y otras industrias intensivas en tecnología.