
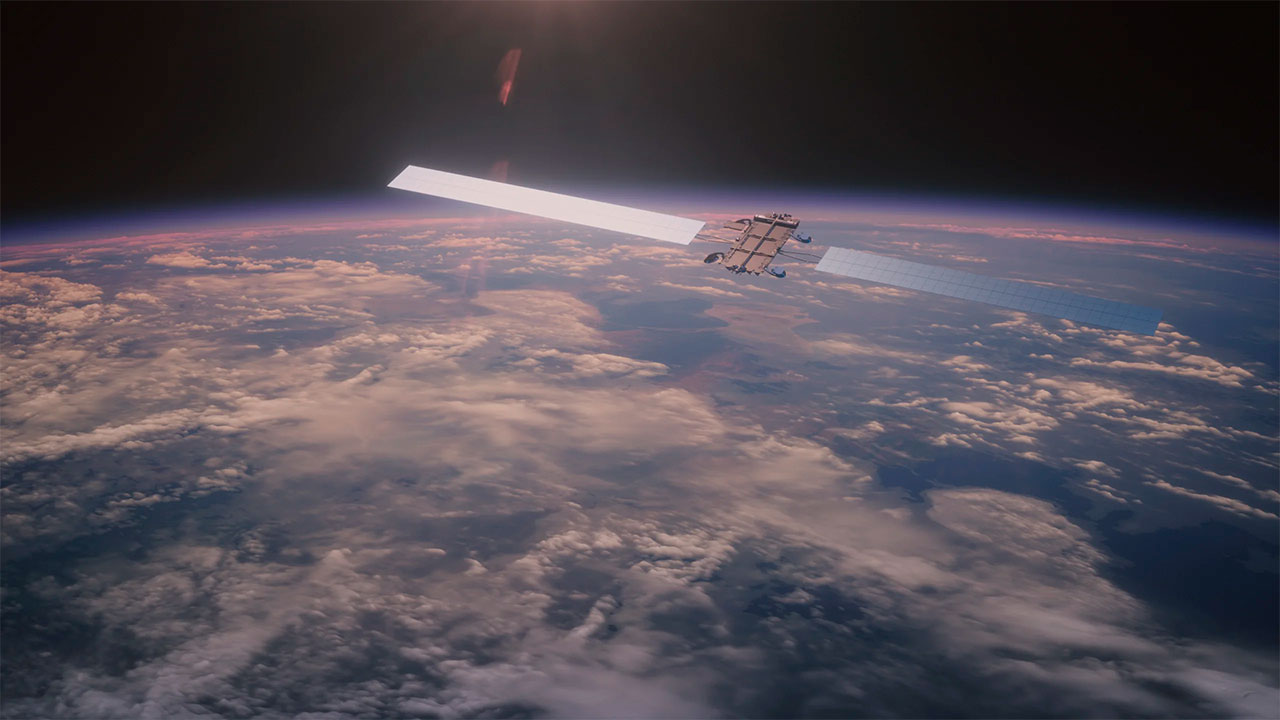

La expansión de Starlink hacia las comunicaciones móviles abre un escenario más complejo que el de un simple operador de banda ancha por satélite. SpaceX acumula espectro, prepara una nueva generación de satélites capaces de conectarse directamente con teléfonos y ya plantea combinar su infraestructura orbital con redes terrestres. Sin embargo, esa evolución no implica que las redes móviles y de fibra hayan perdido su ventaja estructural.
Esa es la tesis central de un nuevo análisis de Strand Consult, que examina diez afirmaciones habituales sobre Starlink desde la perspectiva de operadores móviles, proveedores de banda ancha fija, inversores y reguladores. Su argumento principal es que los satélites de órbita baja pueden modificar la economía de la cobertura en determinadas zonas, pero siguen afrontando límites de capacidad, propagación y vida útil de los activos que los diferencian de las redes terrestres.
La cuestión ha ganado relevancia después de los últimos movimientos de SpaceX. La compañía anunció en octubre la compra de hasta 14 MHz de espectro pareado en la banda de 800 MHz en Estados Unidos y presentó ese activo como una pieza para ofrecer servicio móvil también en interiores. SpaceX pretende combinar esa frecuencia con su espectro de 2 GHz y con una futura infraestructura terrestre, un planteamiento que acerca Starlink a la arquitectura de un operador móvil convencional más que a su sustitución exclusivamente mediante satélites.
La cobertura por satélite sigue sin equivaler a capacidad móvil
La primera diferencia está en dónde y cómo utilizan los clientes sus teléfonos. La conexión directa entre un satélite LEO y un smartphone convencional ya es técnicamente posible y puede resultar especialmente útil en carreteras, áreas rurales, emergencias o lugares que carecen de cobertura terrestre.
El problema aparece cuando esa capacidad se extrapola a edificios, estaciones, centros comerciales o zonas urbanas con una elevada concentración de usuarios. Un teléfono dispone de una antena y una potencia limitadas, mientras que paredes, orientación del terminal y elevación del satélite deterioran el enlace. Las frecuencias bajas mejoran la propagación, aunque no eliminan esas restricciones.
SpaceX sostiene que los 800 MHz permitirán superar parte de este problema. Tras anunciar su operación de espectro, afirmó que esa banda proporcionará una capa de cobertura capaz de penetrar obstáculos y complementar los 2 GHz de su futura red. El proyecto contempla expresamente una arquitectura con componentes «satellite-to-mobile» y terrestres.
La densidad de tráfico introduce otra diferencia. Las redes celulares multiplican su capacidad reutilizando las mismas frecuencias desde miles de estaciones base, sectores y pequeñas celdas. Un sistema satelital también puede reutilizar espectro mediante haces, pero debe distribuir potencia y capacidad entre áreas considerablemente mayores. Para Strand Consult, esa arquitectura hace improbable que una constelación sustituya a las redes terrestres en grandes ciudades, incluso aunque resulte competitiva para cubrir territorios con pocos habitantes.
La consecuencia para los operadores es relevante: Starlink puede reducir el coste de cubrir los últimos kilómetros cuadrados de una red, pero difícilmente elimina la necesidad de disponer de infraestructura donde se concentra el consumo.
El ciclo de renovación cambia la economía de Starlink
El informe pone especial énfasis en otro elemento menos visible para el usuario: la vida útil de los satélites.
SpaceX ha diseñado generaciones de Starlink con una vida de misión cercana a cinco años. La propia FCC recogió esa previsión para la constelación Gen2 y señaló que la compañía estaría realizando continuamente operaciones de lanzamiento y retirada debido a ese ciclo de renovación.
Strand Consult denomina a esta característica «Cinderella constraint»: una parte significativa de la infraestructura debe sustituirse periódicamente para conservar la cobertura y capacidad existentes.
La comparación con la fibra es especialmente relevante. Una red fija también necesita renovar electrónica, aumentar capacidad y asumir mantenimiento, pero conductos y fibra pasiva pueden permanecer en servicio durante décadas. El satélite evita el coste inicial de desplegar infraestructura física hasta cada vivienda dispersa, aunque introduce un gasto recurrente de fabricación y lanzamiento.
Por ello, Starlink tiene una posición especialmente competitiva en viviendas aisladas, explotaciones, instalaciones industriales remotas o poblaciones donde extender fibra resulta desproporcionadamente caro. En zonas urbanas y suburbanas ya cubiertas, las ventajas económicas cambian debido a la capacidad disponible y al reparto del coste de la infraestructura entre muchos usuarios.
El espectro acerca a SpaceX al negocio móvil tradicional
La estrategia de espectro de SpaceX muestra hasta qué punto las fronteras entre operador satelital y operador móvil empiezan a difuminarse.
En 2025, la compañía acordó adquirir a EchoStar 50 MHz de espectro en banda S en Estados Unidos, además de licencias de servicio móvil por satélite. SpaceX aseguró entonces que su siguiente generación de Direct to Cell tendría más capacidad y podría ofrecer una experiencia comparable a LTE en determinadas condiciones.
A estos activos se sumaron posteriormente frecuencias AWS-3 y, en octubre de 2026, la operación sobre 800 MHz. La estrategia amplía considerablemente las opciones de SpaceX, pero también evidencia que competir de forma integral con AT&T, Verizon o T-Mobile requiere algo más que una constelación.
Estaciones terrestres, transporte, núcleo de red, interconexión, servicios de emergencia, atención al cliente y cumplimiento regulatorio siguen formando parte de la ecuación. Comprar un operador existente aceleraría el proceso, mientras que desplegar una red desde cero convertiría a Starlink en un inversor en infraestructura terrestre similar, al menos en parte, a los grupos que pretende disputar.
En Europa existe además una señal clara sobre el modelo que se está formando. Deutsche Telekom anunció en marzo un acuerdo para utilizar Starlink Satellite-to-Mobile en varios mercados europeos a partir de 2028. La operadora lo define expresamente como una tecnología que complementará su red y cubrirá zonas donde el despliegue convencional resulta especialmente difícil. El servicio utilizará espectro MSS de Starlink.
Más competidor selectivo que sustituto de Telefónica o Vodafone
Para los grupos europeos, el riesgo puede estar menos en una sustitución completa de sus redes que en la entrada de Starlink en segmentos concretos con márgenes elevados.
Aviación, transporte marítimo, operaciones remotas, conectividad empresarial, respaldo de comunicaciones y clientes que necesitan cobertura fuera de las redes convencionales encajan mejor con las ventajas de una constelación global. Un servicio combinado de satélite y móvil también podría reforzar la capacidad negociadora de SpaceX frente a operadores nacionales.
El modelo MVNO ofrece otra vía, aunque obliga a Starlink a comprar capacidad terrestre a quienes potencialmente quiere competir. La alternativa de convertirse en operador con infraestructura propia requiere inversiones y autorizaciones nacionales. En ambos casos desaparece parte de la aparente simplicidad de operar una única red global.
También cambia el problema regulatorio. La cobertura radioeléctrica desde el espacio no sustituye obligaciones relacionadas con numeración, llamadas de emergencia, seguridad, interceptación legal, protección del consumidor o resiliencia. En la Unión Europea, además, la prestación de servicios queda sometida a marcos nacionales y comunitarios que un operador global debe cumplir mercado por mercado.
Starlink puede así convertirse en uno de los actores más influyentes de las telecomunicaciones sin adoptar exactamente la estructura de Telefónica, Vodafone o Deutsche Telekom. Su ventaja está en alcanzar territorios donde la infraestructura terrestre pierde eficiencia y en integrar lanzamiento, satélites, terminales y espectro dentro de una misma organización.
Para los operadores europeos, la consecuencia inmediata no es preparar el desmantelamiento de sus redes. Es decidir qué partes de la cobertura resulta razonable seguir construyendo, cuáles pueden apoyarse en satélites y bajo qué condiciones comerciales conviene abrir la relación con proveedores como Starlink. La competencia se desplaza así hacia la combinación de infraestructuras y el control de la relación con el cliente, mientras la capacidad terrestre continúa siendo el elemento difícil de sustituir allí donde se concentra el tráfico.