
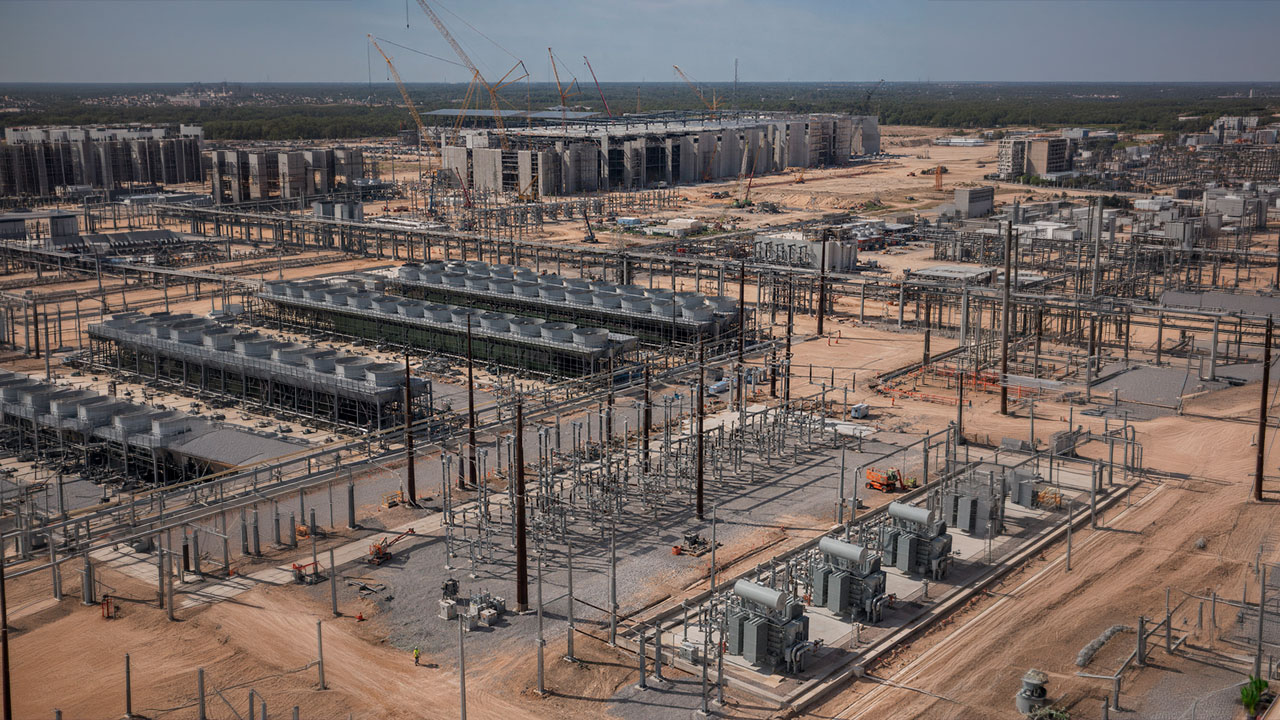

La deuda de las neoclouds se ha convertido en uno de los principales puntos de presión financiera de la economía de la inteligencia artificial, a medida que el coste de desplegar capacidad de cómputo crece más rápido que los ingresos necesarios para sostenerla.
CoreWeave, uno de los mayores proveedores especializados de capacidad para IA, concentra buena parte de esas dudas tras el fuerte castigo de sus acciones y el aumento de la rentabilidad exigida a su deuda. La compañía estadounidense se ha convertido en la prueba de estrés del modelo financiero que sostiene una parte del despliegue de inteligencia artificial, ya que aunque sigue aumentando ingresos y contratos, el mercado ha empezado a poner precio a la otra cara de ese crecimiento: la deuda necesaria para comprar procesadores y desplegar centros de datos antes de que llegue la facturación. Sus acciones perdieron alrededor de un 25% la semana pasada y el rendimiento de algunos bonos superó el 15%, niveles asociados a crédito de alto riesgo.
La deuda de CoreWeave ascendía a 35.551 millones de dólares al cierre de junio, de acuerdo con sus cuentas regulatorias. Reuters sitúa la cifra en torno a 50.000 millones al incorporar préstamos comprometidos y otras obligaciones de financiación. En el segundo trimestre, la empresa facturó 2.575 millones de dólares, más del doble que un año antes, pero registró pérdidas netas de 626 millones y 640 millones de gasto financiero neto.
La deuda de las neoclouds encarece el crecimiento de la IA
La alarma no parte de una desaparición repentina de la demanda. CoreWeave cerró junio con una cartera de ingresos contratados de 104.200 millones de dólares. Meta comprometió unos 21.000 millones hasta 2032 y NVIDIA mantiene un acuerdo para adquirir capacidad que quede sin vender hasta abril de ese mismo año. Esas garantías reducen parte del riesgo comercial, aunque no eliminan la necesidad de financiar por adelantado la infraestructura que permitirá cumplir los contratos.
La presión aparece cuando el coste de financiar nuevos equipos sube más rápido que la rentabilidad que pueden generar. CoreWeave elevó en agosto su previsión de inversión para 2026 hasta una horquilla de entre 35.000 y 39.000 millones de dólares. Si el mercado exige tipos de dos dígitos a los operadores más endeudados, cada nueva generación de GPU necesita producir más ingresos o hacerlo durante más tiempo para justificar la inversión.
Ese cálculo se complica porque buena parte del capital está concentrado en procesadores cuya vida económica es mucho más corta que la de un edificio, una subestación eléctrica o una conexión a la red. El análisis de Gartner publicado el 14 de octubre, estima que los proveedores de IA gastarán cerca de un billón de dólares en infraestructura durante 2026 y otros seis billones entre 2027 y 2030. Para cubrir esa inversión, los costes financieros y una rentabilidad sobre el capital del 12%, los propietarios de centros de datos necesitarían 8,5 billones de dólares de ingresos acumulados hasta 2030. La consultora calcula que los ingresos atribuibles a esa infraestructura no superarían los 3,6 billones.
La proyección no implica que esas pérdidas vayan a materializarse. Señala un desfase entre inversión e ingresos que podría obligar a revisar a la baja el valor de parte de los activos, refinanciar deuda o acelerar procesos de consolidación si la monetización de la IA avanza más despacio que el gasto. Gartner calcula que más de 3,5 billones de dólares en infraestructura podrían quedar expuestos a correcciones de valor antes de 2030 y que más del 80% de las neoclouds dejarán de operar como compañías independientes durante ese periodo. Esta última previsión contempla adquisiciones y fusiones, además de posibles cierres.
Una red de contratos convierte el crédito en riesgo industrial
La importancia de CoreWeave va más allá de sus acreedores. El boletín del Banco Internacional de Pagos sobre las relaciones circulares en la IA describe un ecosistema en el que las mismas compañías pueden combinar papeles de proveedor, inversor y cliente. Entre 2021 y 2025, el 55,2% del valor de las inversiones recibidas por empresas de IA procedió de otras compañías del sector, y el 46,4% del valor de las operaciones entre firmas de IA coincidió además con relaciones comerciales de suministro.
CoreWeave concentra varias de esas interdependencias. NVIDIA vende los procesadores sobre los que funciona su plataforma, compró 2.000 millones de dólares en acciones de la compañía en enero y tiene comprometida la adquisición de capacidad residual. Al otro lado, Microsoft, OpenAI y Meta reservan capacidad durante años. La propia CoreWeave reconoció que sus tres principales clientes representaron el 36%, el 26% y el 10% de sus ingresos del segundo trimestre.
La cadena continúa hacia los propietarios de los centros de datos. Core Scientific declaró que CoreWeave generó alrededor del 77% de sus ingresos en el primer semestre de 2026. Un problema de financiación en una neocloud puede así transmitirse a proveedores de chips, operadores de centros de datos, empresas eléctricas y clientes que esperaban disponer de capacidad futura. El efecto puede aparecer como reducción de pedidos, retrasos de proyectos o nuevas exigencias de financiación en varias capas de la infraestructura al mismo tiempo.
Los hiperescalares tampoco quedan fuera
Las neoclouds dependen más del mercado de crédito que los grandes proveedores de nube, cuyos negocios son más diversificados y generan mayores flujos de caja. Aun así, la magnitud de la inversión empieza a modificar también su perfil financiero. S&P Global calcula que Alphabet, Amazon, Meta, Microsoft, Oracle y SpaceX elevarán conjuntamente su inversión hasta 1,3 billones de dólares en 2027 y prevé flujo de caja operativo libre negativo para los seis grupos tanto en 2026 como en 2027.
Oracle muestra cómo está cambiando esa financiación. Durante su ejercicio fiscal 2026 obtuvo 43.000 millones de dólares mediante deuda y otros 5.000 millones con capital, mientras su flujo de caja libre terminó en negativo por 23.700 millones. Parte del riesgo se está redistribuyendo: algunos de sus grandes contratos de IA incorporan pagos anticipados o procesadores aportados por los clientes, una fórmula que reduce el capital que Oracle debe movilizar directamente para construir la capacidad.
Para las empresas que compran servicios de IA, el efecto puede llegar antes a los contratos que a la disponibilidad física de centros de datos. Un coste de capital más alto reduce el margen de los proveedores para ofrecer precios agresivos, favorece compromisos de mayor duración y da más importancia a las garantías sobre consumo mínimo. También eleva el riesgo de contraparte: contratar capacidad a varios años obliga a evaluar si el proveedor podrá renovar hardware y cumplir su calendario de despliegue.
El contagio bancario sigue acotado
La corrección de CoreWeave no constituye, por ahora, una crisis bancaria sistémica. JPMorgan estima que la exposición directa de la mayoría de los grandes bancos globales es limitada y está respaldada por activos y estructuras de financiación de proyectos. Los principales bancos estadounidenses y MUFG tendrían exposiciones de entre 1.000 y 3.000 millones de dólares, mientras que la mayoría de entidades europeas y asiáticas se situaría por debajo de 500 millones.
Eso no elimina el efecto económico del encarecimiento del crédito. El mercado de deuda está decidiendo qué proyectos pueden seguir creciendo al ritmo previsto y cuáles necesitarán más capital, mejores garantías o una reestructuración. En España, el ajuste también ha alcanzado a cotizadas vinculadas a la construcción, la energía y los centros de datos. Cinco Días calcula en unos 13.000 millones de euros la pérdida agregada de capitalización de seis compañías desde finales de agosto, en un periodo en el que el sector afronta además nuevas incertidumbres regulatorias.
Para los clientes empresariales, la consecuencia operativa es concreta. La capacidad de un proveedor para financiar la siguiente generación de GPU empieza a formar parte del riesgo del servicio. En una economía de IA construida sobre contratos plurianuales y activos que envejecen con rapidez, la solvencia del proveedor puede acabar siendo tan relevante como la potencia de cálculo que promete entregar.