

La cobertura móvil ha avanzado hasta alcanzar prácticamente todo el territorio habitado de numerosos países europeos, pero sigue encontrando dificultades para garantizar una conexión de calidad dentro de los edificios. El problema adquiere una dimensión empresarial a medida que las organizaciones utilizan más aplicaciones en la nube, herramientas colaborativas y dispositivos conectados. Ericsson quiere demostrar que el 5G en interiores puede resolver parte de estas limitaciones, aunque extender estas soluciones más allá de instalaciones específicas plantea una cuestión todavía abierta: quién debe financiar la infraestructura y qué beneficios económicos justifican su despliegue.
La compañía sueca ha convertido su nueva sede de Madrid en un ejemplo de su propuesta. En un edificio de seis plantas y 13.200 metros cuadrados ha instalado su sistema Radio Dot, una arquitectura de pequeñas unidades de radio conectadas a las redes de los operadores móviles que permite distribuir capacidad 4G y 5G en función de las necesidades de cada espacio.
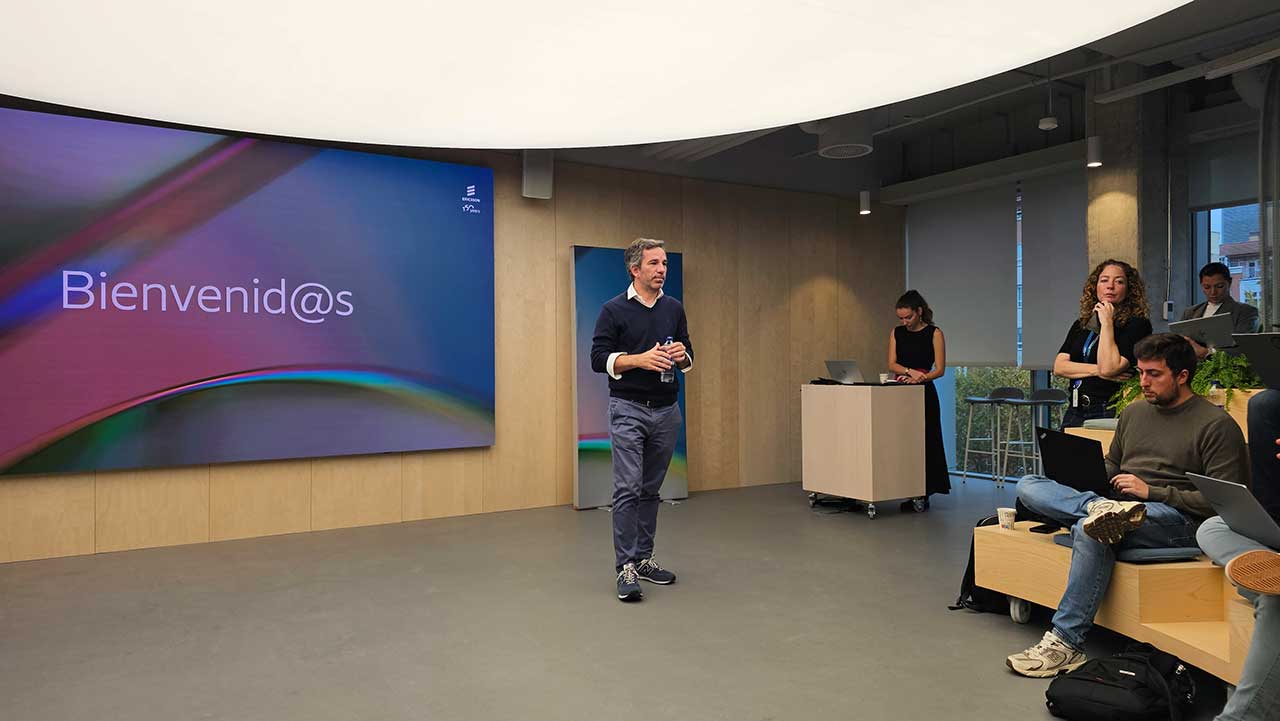
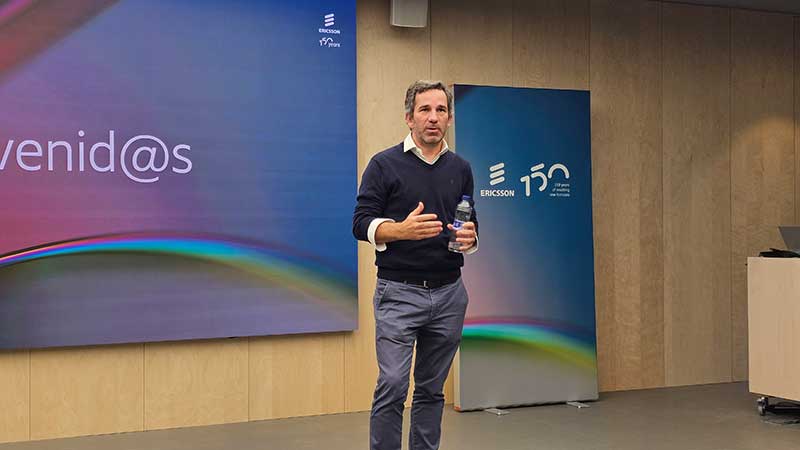
Durante un encuentro con periodistas tecnológicos en el que participó La Ecuación Digital, Juan Olivera, presidente de Ericsson España, y Carlos García Cadenas, responsable del negocio de redes de misión crítica de la compañía, explicaron las características del despliegue y las posibilidades de extenderlo a hospitales, aeropuertos, universidades y otros edificios de uso intensivo.
Las explicaciones también dejaron al descubierto algunas de las dificultades que afronta este mercado. La instalación todavía no había completado la integración de todos los operadores, las velocidades anunciadas corresponden a capacidad compartida y la comparación económica con el Wi-Fi sigue siendo uno de los principales obstáculos para su adopción generalizada.
De la cobertura exterior a la capacidad dentro de los edificios
Durante buena parte del desarrollo de las redes móviles, los operadores han concentrado sus inversiones en ampliar la cobertura geográfica, desplegar nuevas frecuencias y aumentar la velocidad de transmisión. Sin embargo, la experiencia cambia cuando la señal debe atravesar fachadas, estructuras de hormigón, cristales tratados o varias plantas de un inmueble.
Un estudio internacional de Ookla publicado en noviembre de 2026, basado en mediciones realizadas en más de un centenar de ciudades de 60 países, muestra diferencias considerables en la calidad de la señal interior. En sus mediciones globales de 4G, al pasar de una intensidad de señal de -90 a -110 dBm, la velocidad mediana de descarga disminuye un 65% y la de subida un 87%.
Los resultados también introducen un matiz importante: aproximadamente el 85% de las diferencias de intensidad de señal interior entre ciudades puede explicarse por la calidad de sus redes exteriores. Mejorar la cobertura dentro de los edificios depende, por tanto, tanto de la infraestructura desplegada en ellos como de las condiciones de la red móvil que los rodea.
El problema se acentúa cuando se utilizan frecuencias de mayor capacidad, como la banda de 3,5 GHz empleada para 5G. Su comportamiento frente a los obstáculos físicos es menos favorable que el de frecuencias inferiores a 1 GHz, capaces de penetrar mejor en los edificios, pero que generalmente disponen de menos ancho de banda.
Ericsson considera que la industria debe evolucionar desde las métricas tradicionales de cobertura hacia indicadores de calidad de servicio. «Nuestra recomendación es que tenemos que dejar de hablar de cobertura para hablar de calidad de servicio», defendió Olivera.
Esa evolución implica dimensionar las redes para aplicaciones concretas y garantizar prestaciones donde se concentra la demanda. También permite introducir modelos comerciales basados en servicios diferenciados, aunque su aceptación entre consumidores y empresas sigue siendo limitada.
La oficina de Ericsson: 4,5 Gbps que se comparten
La nueva sede madrileña permite observar cómo Ericsson traslada este planteamiento a una instalación real. Radio Dot distribuye la conectividad mediante unidades compactas situadas en diferentes zonas del inmueble. Estas unidades funcionan como elementos activos de una red celular y se conectan a los equipos de acceso radio de los operadores, en lugar de limitarse a repetir la señal recibida desde el exterior.
El diseño utiliza una arquitectura MORAN (Multi-Operator Radio Access Network), que permite compartir parte de la infraestructura física entre varios operadores manteniendo sus recursos radio. Ericsson ha preparado la instalación para trabajar con tres bandas de frecuencia: 1.800, 2.100 y 3.500 MHz.
Según los datos facilitados por la compañía, la infraestructura puede proporcionar hasta 4,5 Gbps en las áreas de demostración y 3,5 Gbps en las zonas de trabajo. La distribución responde a una planificación de capacidad diferente para cada espacio, con posibilidad de ampliarla centralmente mediante nuevas sectorizaciones sin sustituir las unidades Radio Dot instaladas.
Conviene precisar el significado de estas cifras. Ante una pregunta de La Ecuación Digital sobre si los 4,5 Gbps correspondían a cada dispositivo o al conjunto de usuarios, García Cadenas aclaró: «Son 4,5 gigas compartido por cada zona».
Por tanto, la capacidad anunciada no equivale a una velocidad garantizada para cada empleado. El rendimiento individual dependerá del número de usuarios conectados, la distribución de recursos radio, el dispositivo utilizado y las condiciones de funcionamiento de cada operador.
Durante el encuentro, el directivo mostró resultados de pruebas realizadas con una línea de Telefónica. Una medición con Wi-Fi había proporcionado aproximadamente 150 Mbps de descarga y 100 Mbps de subida. Otra, utilizando la conexión móvil 5G, alcanzó unos 450 Mbps de descarga y 200 Mbps de subida. En una prueba anterior había registrado 1,3 Gbps de descarga y 300 Mbps de subida.
Las mediciones ilustran el potencial de la instalación, pero no constituyen una comparación sistemática entre ambas tecnologías. Para evaluar sus diferencias sería necesario conocer la configuración de la red Wi-Fi, los equipos utilizados, las condiciones de carga y realizar pruebas repetidas en distintos puntos del edificio.
La superficie cubierta por cada unidad también depende de la configuración arquitectónica. Olivera situó la referencia aproximada en 600 metros cuadrados por Radio Dot y, al preguntarle por la existencia de divisiones interiores, reconoció que los espacios diáfanos resultan más favorables. García Cadenas mencionó instalaciones donde se habían alcanzado superficies superiores.
Otro aspecto relevante es el estado del despliegue. Aunque la arquitectura está concebida para varios operadores, Olivera reconoció durante la visita que no tenía confirmación de que todos estuvieran integrados. Telefónica ya ofrecía servicio, mientras que Vodafone estaba pendiente de incorporarse, según explicó García Cadenas.
La distinción importa porque la capacidad multioperador constituye una de las principales ventajas económicas y operativas del sistema, pero su disponibilidad efectiva depende de los acuerdos e integraciones técnicas con cada compañía.
El coste frente al Wi-Fi, una cuestión sin resolver
La comparación con las redes inalámbricas convencionales resulta inevitable. Durante el encuentro, La Ecuación Digital planteó cuánto costaría desplegar una infraestructura celular como la de Ericsson frente a una red Wi-Fi en un hospital.
La respuesta permitió identificar uno de los puntos más delicados del modelo.
«El TCO probablemente sea más caro, no te voy a engañar», reconoció Olivera, en referencia al coste total de propiedad.
García Cadenas había señalado que el análisis depende de cada instalación y que deben considerarse los gastos de mantenimiento y actualización a lo largo del ciclo de vida. Sin embargo, no se ofrecieron cifras concretas de inversión inicial, coste por metro cuadrado, mantenimiento o retorno económico que permitan establecer una comparación cuantitativa.
Esta ausencia limita la posibilidad de evaluar la viabilidad de un despliegue generalizado. En una oficina convencional, una red Wi-Fi empresarial puede proporcionar velocidades elevadas utilizando infraestructura existente, dispositivos compatibles y espectro sin licencia. Las redes 5G interiores requieren equipamiento celular específico, integración con operadores y acceso a sus redes.
Sus ventajas aparecen en otros ámbitos. La conectividad celular permite mantener la identidad y la conexión del usuario al desplazarse entre interiores y exteriores, gestionar servicios mediante SIM o eSIM y utilizar mecanismos de autenticación y calidad de servicio propios de las redes móviles.
La seguridad necesita una valoración más precisa. El uso de espectro licenciado y autenticación celular ofrece características diferentes, pero una red Wi-Fi empresarial correctamente configurada también puede proporcionar cifrado robusto, autenticación centralizada, segmentación y controles de acceso. La elección debe responder a los riesgos y requisitos operativos de cada organización.
Tampoco todas las aplicaciones necesitan una conexión celular. En edificios con dispositivos fijos, ordenadores conectados habitualmente por Wi-Fi o equipamiento que no requiere movilidad exterior, la ventaja adicional de desplegar 5G puede ser reducida.
El análisis económico cambia cuando intervienen dispositivos móviles, aplicaciones que necesitan prestaciones garantizadas, múltiples operadores o sistemas críticos. En esos escenarios, la red celular puede justificar costes superiores si proporciona continuidad, disponibilidad o capacidad de gestión que tengan un valor cuantificable.
La propia Ericsson reconoce que ambas tecnologías responden a necesidades distintas. La cuestión comercial consiste en identificar qué organizaciones obtienen beneficios suficientes para financiar la infraestructura adicional.
Quién paga la conectividad y quién obtiene los ingresos
La estructura de propiedad constituye otra de las claves del mercado. Olivera describió tres posibilidades para desplegar cobertura móvil interior: que el propietario del edificio financie la instalación, que un operador la construya y ofrezca acceso a otros, o que la gestione un tercero independiente mediante un modelo de operador neutral.
Esta última fórmula, conocida como neutral host, permite compartir infraestructura entre varias compañías y repartir los costes asociados a su utilización. Pueden participar empresas especializadas en torres, operadores de fibra u otros inversores en infraestructuras.
Ericsson considera que el modelo tiene especial sentido en hospitales, aeropuertos, universidades y edificios públicos, donde confluyen usuarios de diferentes operadores y puede existir una demanda elevada de conectividad.
La infraestructura compartida evita que cada operador tenga que desplegar por separado todos los elementos físicos dentro de un mismo inmueble. También puede simplificar la relación con el propietario, reducir instalaciones redundantes y aprovechar mejor el espacio técnico disponible.
En la nueva sede de Ericsson, los equipos centralizados ocupan un único armario rack, una configuración que la compañía contrapone a determinadas instalaciones tradicionales basadas en sistemas de antenas distribuidas (DAS).
Pero el reparto de infraestructuras introduce nuevas relaciones comerciales. Alguien debe asumir el desembolso inicial, negociar el acceso al inmueble, garantizar el suministro eléctrico, contratar el transporte de datos y mantener los equipos. Después necesita recuperar esa inversión mediante contratos con operadores, propietarios o empresas usuarias.
El incentivo económico no siempre resulta evidente. Un operador puede mejorar la experiencia de sus clientes dentro de un edificio, pero difícilmente podrá atribuir un incremento de ingresos directamente a esa mejora. El propietario obtiene un inmueble mejor conectado, aunque debe valorar si esa característica permite incrementar las rentas, mejorar la ocupación o satisfacer necesidades específicas de sus inquilinos.
Olivera planteó la posibilidad de integrar la conectividad entre los servicios que ofrece un edificio. «¿Qué puede vender un landlord a los tenants que están? Pues que hay una conectividad igual que te dan la electricidad, que te dan el agua, es un servicio más», explicó.
La comparación apunta a un cambio en la comercialización de los inmuebles. Si la conectividad móvil pasa a considerarse una prestación del edificio, su financiación podría formar parte de la inversión inmobiliaria y de los contratos de servicios, en lugar de depender exclusivamente del presupuesto de los operadores.
Sin embargo, el modelo todavía requiere determinar quién controla los activos, cómo se reparten los costes y qué ocurre cuando un operador decide no participar. Una infraestructura preparada para varios proveedores no garantiza automáticamente que todos sus abonados disfruten de las mismas prestaciones.
Ordenadores con eSIM y conectividad gestionada por TI
La instalación madrileña también incorpora un objetivo empresarial específico: extender el uso de 5G a los ordenadores de los empleados.
Ericsson pretende que su departamento de TI pueda aprovisionar y administrar las eSIM de los equipos de forma centralizada, estableciendo perfiles y condiciones de servicio mediante acuerdos con los operadores.
El propósito es proporcionar una experiencia de conectividad similar cuando los profesionales trabajan en la oficina, visitan clientes o se desplazan. La compañía considera especialmente relevante esta continuidad para una plantilla con actividad fuera de sus instalaciones.
Según García Cadenas, el planteamiento ya funciona en otras sedes internacionales de Ericsson, entre ellas las de Estados Unidos, Suecia y Japón. Madrid sería la siguiente incorporación.
Por el momento, la extensión del sistema a todos los ordenadores corporativos forma parte de los planes de implantación y no se presentó como una capacidad plenamente desplegada entre los empleados españoles.
Este caso de uso permite evaluar mejor la propuesta comercial. La empresa podría centralizar la gestión de conectividad de sus dispositivos, reducir la dependencia de redes inalámbricas ajenas y contratar prestaciones específicas para diferentes perfiles profesionales.
Su conveniencia dependerá también de las tarifas de datos, la disponibilidad de dispositivos compatibles, la cobertura efectiva fuera de las oficinas y los requisitos de seguridad corporativa.
En determinados entornos, la conexión 5G podría complementar al Wi-Fi existente. En otros, su adopción supondría desplazar parte del tráfico hacia la red móvil, con posibles efectos tanto sobre los costes de conectividad de la empresa como sobre los ingresos de los operadores.
Una red celular compartida no equivale a una red privada
Durante la presentación surgió otra cuestión técnica con consecuencias comerciales: la diferencia entre la infraestructura de Ericsson y una red privada 5G como las que comienzan a implantarse en instalaciones industriales.
Olivera aclaró que la sede madrileña no dispone de un núcleo de red privado dedicado instalado en sus instalaciones. La infraestructura Radio Dot está conectada a las redes públicas de los operadores.
Una red privada 5G puede incorporar unidades Radio Dot para proporcionar acceso radio interior, pero su arquitectura y gestión responden a otros requisitos. Puede disponer de un núcleo dedicado, políticas específicas de acceso e integración con sistemas industriales, entre otras características.
«A día de hoy nosotros no vemos la necesidad de tener aquí un core dedicado», explicó Olivera.
La diferencia resulta importante para las empresas que valoran invertir en conectividad celular. Una oficina que necesita mejorar la señal de sus trabajadores no requiere necesariamente el mismo modelo que una fábrica con maquinaria autónoma, sistemas de control o comunicaciones de baja latencia sujetas a requisitos operativos estrictos.
El despliegue multioperador permite aprovechar las suscripciones y redes comerciales existentes. Las redes privadas responden a necesidades de control, aislamiento y personalización que pueden justificar una arquitectura distinta y costes adicionales.
En hospitales o aeropuertos podrían coexistir ambos modelos: conectividad pública para usuarios y trabajadores, y redes específicas destinadas a determinadas aplicaciones operativas. La existencia de cobertura 5G interior, por sí sola, no garantiza prestaciones críticas ni sustituye el diseño particular de cada servicio.
La comercialización del 5G sigue por detrás de las expectativas
La discusión sobre conectividad interior enlaza con una dificultad más amplia del sector: convertir las capacidades del 5G en servicios que generen nuevos ingresos.
Durante el encuentro, La Ecuación Digital planteó que, pese al avance de la cobertura y de las redes privadas, la adopción de servicios diferenciales para consumidores y empresas continúa lejos de las expectativas iniciales.
Olivera admitió esa distancia. «Si nos remontamos a 2020, las expectativas que teníamos a nivel de sector para final de 2026 quizás fueran más elevadas», reconoció.
El directivo relacionó el retraso con el ritmo de despliegue del 5G standalone, la arquitectura que permite aprovechar funcionalidades avanzadas como la segmentación de red o network slicing sin depender del núcleo 4G.
Sin una base suficientemente amplia de usuarios compatibles, resulta difícil desarrollar ofertas comerciales masivas. A su vez, la ausencia de escala reduce los incentivos para que terceros inviertan en aplicaciones que aprovechen la diferenciación de calidad de servicio.
El Ericsson Mobility Report de junio de 2026 refleja esa evolución desigual. Durante el primer trimestre del año, las suscripciones 5G superaron los 3.000 millones en todo el mundo y aproximadamente la mitad del tráfico mundial de datos móviles ya circulaba por redes 5G. Sin embargo, de unos 390 proveedores que habían lanzado servicios comerciales 5G, algo más de 90 habían desplegado 5G standalone.
La expansión del acceso supera así a la implantación de las arquitecturas necesarias para muchos servicios avanzados. Para 2031, el informe prevé 6.400 millones de suscripciones 5G, de las cuales alrededor de 3.900 millones utilizarían standalone.
La demanda también está cambiando. El análisis de Ericsson sobre el crecimiento del tráfico de subida identifica incrementos superiores a los de descarga en numerosos operadores, impulsados por nuevas formas de utilizar aplicaciones de vídeo, servicios en la nube y herramientas de inteligencia artificial.
En los edificios empresariales, esa evolución obliga a valorar la capacidad de subida disponible para videoconferencias, dispositivos conectados y aplicaciones que envían información continuamente hacia plataformas externas.
Ericsson ha incorporado estas previsiones al dimensionamiento de su sede madrileña, utilizando una estimación de consumo de 80 GB mensuales por empleado en 2030. Se trata de una hipótesis de planificación, no de una medición de tráfico actual.
La posibilidad de ampliar capacidad y establecer prioridades de servicio puede resultar útil cuando varias aplicaciones compiten por los mismos recursos. No obstante, las capacidades técnicas de la red deberán traducirse en contratos y servicios concretos para demostrar su valor comercial.
La experiencia de Ericsson muestra que la tecnología para mejorar la conectividad móvil dentro de los edificios está disponible y permite configuraciones adaptadas a diferentes necesidades. Su extensión a otros inmuebles dependerá de condiciones menos visibles que la velocidad de conexión: la inversión inicial, la participación de los operadores, la gestión del servicio y el valor que los usuarios empresariales estén dispuestos a pagar.
Para los propietarios inmobiliarios, incorporar cobertura móvil compartida podría convertirse en una nueva partida de inversión y en un elemento de diferenciación de sus edificios. Para los operadores, abre la posibilidad de comercializar calidad de servicio y aprovechar infraestructuras financiadas por terceros. La rentabilidad de ambos planteamientos dependerá de que esos beneficios puedan medirse y repartirse mediante acuerdos comerciales sostenibles, algo que el despliegue de Madrid permite explorar, pero que todavía no resuelve para el conjunto del mercado.
Sigue el análisis de tecnología empresarial en Google
Añade La Ecuación Digital como fuente preferida y verás más análisis sobre inteligencia artificial, cloud, ciberseguridad, infraestructura de datos y transformación digital en tus resultados de Google.
Seguir La Ecuación Digital en GoogleAl hacer clic podrás seleccionar La Ecuación Digital como fuente preferida en Google.