
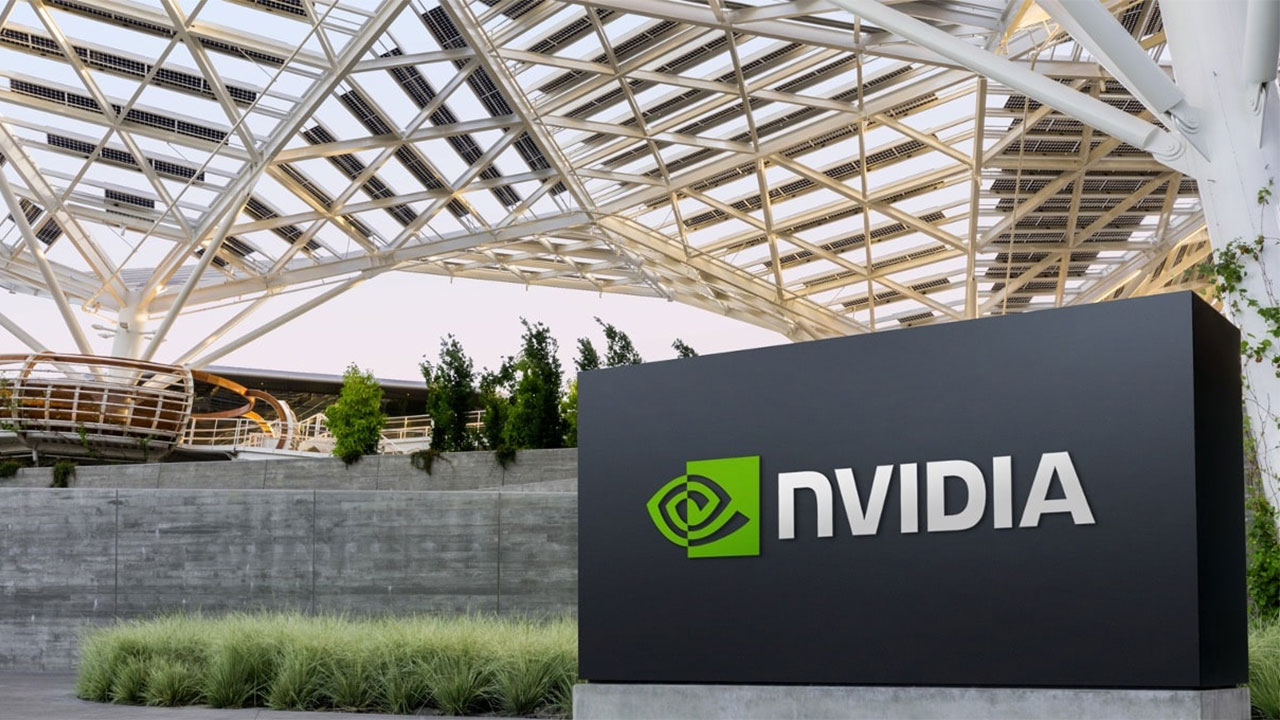

La demanda de infraestructura para inteligencia artificial mantiene el crecimiento de Nvidia en niveles excepcionales, incluso durante una transición en su dirección y un endurecimiento de las restricciones comerciales con China. La compañía estadounidense cerró su tercer trimestre del ejercicio fiscal 2027, finalizado el 25 de octubre de 2026, con unos ingresos de 115.800 millones de dólares, un 103% más que un año antes y un 20% por encima del trimestre anterior.
Los resultados trimestrales publicados el 17 de noviembre superaron las previsiones del mercado, situadas en torno a 109.100 millones de dólares, y estuvieron acompañados de una proyección de 130.000 millones para el cuarto trimestre. La cifra prevista también rebasa el consenso de los analistas, de algo más de 125.000 millones, recogido por Reuters a partir de datos de LSEG.
El crecimiento sigue concentrado en el negocio de centros de datos, que generó 107.600 millones de dólares, un 110% más en términos interanuales. Esta división representa aproximadamente el 93% de la facturación total del grupo, una proporción que refleja el peso adquirido por los aceleradores de IA y los sistemas de computación de alto rendimiento dentro de su actividad.
Las cifras llegan durante la primera presentación de resultados desde la dimisión de Jensen Huang, cofundador y hasta hace unos días consejero delegado de Nvidia. Colette Kress, directora financiera y consejera delegada interina, asume la interlocución con los inversores mientras la empresa afronta cambios en su gobierno corporativo, su política comercial hacia China y la financiación de su ecosistema de clientes.
Los centros de datos sostienen el crecimiento de Nvidia
El negocio de infraestructura de IA continúa ampliándose a un ritmo superior al del conjunto de Nvidia. Los ingresos de centros de datos crecieron un 21% respecto al trimestre anterior, frente al avance del 20% registrado por la facturación total. La diferencia es limitada, pero confirma que esta actividad sigue siendo el principal motor de expansión.
La evolución también aparece reflejada en la rentabilidad. Nvidia obtuvo un beneficio neto de 65.300 millones de dólares, frente a los 31.900 millones del mismo periodo del ejercicio anterior. El beneficio operativo alcanzó los 77.500 millones, un incremento interanual del 115%, mientras que el margen bruto conforme a los principios contables estadounidenses (GAAP) se situó en el 74,8%.
El avance se produce mientras el fabricante introduce una nueva generación de sistemas acelerados. La plataforma Vera Rubin NVL72 y los procesadores Vera comenzaron sus envíos en volumen durante el trimestre. Su despliegue se apoya en tecnologías de fabricación y encapsulado avanzado de TSMC, componentes esenciales para integrar procesadores de gran capacidad y memoria de alto rendimiento.
La llegada de esta arquitectura permite a Nvidia renovar su oferta para entrenamiento e inferencia de modelos de IA, dos cargas de trabajo que están condicionando las inversiones de los grandes proveedores de servicios en la nube. Sin embargo, las cifras consolidadas no permiten determinar cuánto contribuye cada generación de producto a los ingresos trimestrales.
Previsiones superiores al mercado y presión sobre los márgenes
Para el cuarto trimestre fiscal de 2027, que incluirá una semana adicional, Nvidia estima una facturación de 130.000 millones de dólares, con un margen de variación del 3%. Esto sitúa el intervalo previsto entre 126.100 y 133.900 millones.
La compañía anticipa, al mismo tiempo, una reducción de su margen bruto hasta una horquilla del 71% al 72%, frente al 74,8% registrado en el trimestre recién cerrado. Esta previsión introduce un elemento relevante para interpretar el crecimiento: la expansión de las ventas estará acompañada de una menor rentabilidad bruta porcentual, al menos durante el próximo periodo.
Los gastos operativos también aumentarán. Nvidia prevé aproximadamente 11.000 millones de dólares bajo criterios GAAP, frente a los 9.200 millones del tercer trimestre. El incremento coincide con la ampliación de su capacidad industrial, el desarrollo de nuevas plataformas y el crecimiento de su actividad.
Las expectativas se extienden más allá del ejercicio actual. Durante la conferencia con analistas, Kress anticipó un crecimiento de ingresos del 75% para el ejercicio fiscal 2028, de acuerdo con la información recogida por Reuters. Se trata de una previsión empresarial, sujeta a la evolución de la demanda, las capacidades de producción y las condiciones comerciales.
China queda fuera de las previsiones de ventas
La evolución del negocio chino constituye otra de las novedades de la presentación. Kress confirmó que Nvidia dejará de vender sus aceleradores H200 en China, una decisión que pone fin a una vía comercial negociada durante la etapa de Jensen Huang y vinculada a un acuerdo con la Administración estadounidense que contemplaba un arancel del 25%.
La decisión, adelantada por TechCrunch, coincide con nuevas restricciones estadounidenses sobre el acceso de clientes chinos a chips avanzados, incluso mediante centros de datos situados en terceros países. Nvidia tampoco contempla ingresos por computación de centros de datos procedentes de China en sus previsiones para el siguiente trimestre.
El efecto económico de estas limitaciones dependerá de su aplicación y de la capacidad de Nvidia para atender la demanda de otros mercados. La compañía sostiene que su cartera de pedidos de sistemas avanzados, incluida la arquitectura Vera Rubin, permite absorber el impacto inmediato sobre las ventas.
El endurecimiento regulatorio también afecta a operadores de infraestructura que prestan servicios internacionales. Las restricciones sobre el acceso remoto a capacidad de computación introducen nuevas exigencias de control comercial, localización de clientes y cumplimiento normativo para proveedores de nube con presencia en varias jurisdicciones.
Nvidia revisa su apoyo financiero a las neoclouds
La transición directiva coincide con una revisión de la política de inversión en empresas que utilizan los aceleradores de Nvidia para comercializar capacidad de computación.
Durante la conferencia con inversores, Kress aseguró que la compañía mantendrá una postura «disciplinada y selectiva» respecto al respaldo financiero a las denominadas neoclouds, proveedores especializados en infraestructura de IA que complementan la capacidad de los grandes operadores de nube.
De acuerdo con la información publicada por Axios, la compañía evaluará con mayor rigor sus futuras inversiones, compromisos de financiación y garantías a clientes. CoreWeave y Nebius, dos operadores vinculados a este mercado, registraron subidas superiores al 10% en las operaciones posteriores al cierre bursátil.
La participación financiera de Nvidia en su ecosistema tiene implicaciones comerciales. Estas inversiones pueden facilitar la expansión de proveedores que, a su vez, adquieren sus sistemas de computación. La revisión de los criterios de financiación introduce un factor adicional para empresas cuya capacidad de crecimiento depende de grandes desembolsos en infraestructura.
Más capacidad de fabricación para atender la demanda
En paralelo, Nvidia está ampliando sus compromisos industriales con fabricantes de componentes y empresas especializadas en encapsulado de semiconductores.
Los acuerdos con Kinsus, Samsung Electro-Mechanics, Amkor, SPIL, TSMC y Foxconn contemplan inversiones y ampliaciones de capacidad para sostener la producción de las plataformas actuales y futuras.
Kinsus prevé multiplicar por más de 3,5 su capacidad dedicada a Nvidia en determinados sustratos avanzados, con producción inicial a partir de la segunda mitad de 2027 y capacidad adicional prevista para el tercer trimestre de 2028. Los acuerdos con Amkor para ampliar operaciones en Estados Unidos y Corea del Sur suman cerca de 3.000 millones de dólares, mientras que la expansión con SPIL contempla financiación plurianual de varios miles de millones.
Estos compromisos evidencian que la disponibilidad de aceleradores depende de una cadena industrial más amplia que la fabricación de chips. Los sustratos, el encapsulado avanzado, las pruebas y el ensamblaje de sistemas completos condicionan los volúmenes que pueden llegar a los centros de datos.
Para los operadores europeos que planifican nuevas instalaciones de IA, la ampliación de capacidad puede mejorar la disponibilidad futura de equipamiento, aunque los calendarios anunciados se extienden hasta 2028 y 2029. Las decisiones de inversión tendrán que seguir considerando los plazos de suministro, el consumo energético y la disponibilidad de las nuevas generaciones de sistemas.
Sigue el análisis de tecnología empresarial en Google
Añade La Ecuación Digital como fuente preferida y verás más análisis sobre inteligencia artificial, cloud, ciberseguridad, infraestructura de datos y transformación digital en tus resultados de Google.
Seguir La Ecuación Digital en GoogleAl hacer clic podrás seleccionar La Ecuación Digital como fuente preferida en Google.