
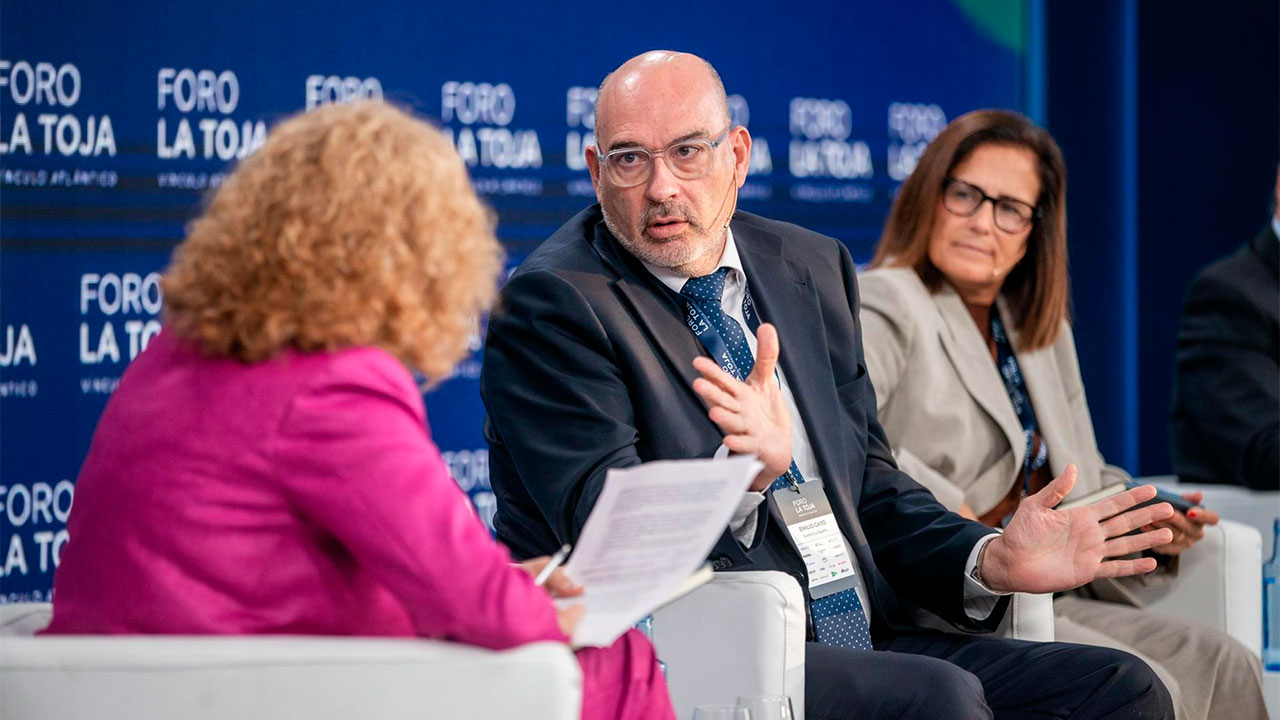

España llega a la nueva etapa de transformación tecnológica con una infraestructura de telecomunicaciones situada entre las más avanzadas de Europa, pero mantener esa posición requerirá inversión continuada y un marco normativo que facilite su financiación. El consejero delegado de Telefónica, Emilio Gayo, ha defendido este viernes en el Foro La Toja una regulación de telecomunicaciones más ágil y adaptada a las necesidades de inversión del sector, al tiempo que ha vinculado la fortaleza de las redes con la capacidad europea para ganar autonomía tecnológica.
Gayo participó en la mesa «La economía española y sus retos de futuro», junto a la presidenta de Deloitte España, Ana Torrens; el consejero delegado de Iberdrola España, Mario Ruiz-Tagle; y el CEO de Indra, Josep Maria Recasens. La sesión forma parte de la programación del Foro La Toja de 2026, que ha situado la competitividad, la inteligencia artificial y la posición tecnológica europea entre los asuntos centrales de esta edición.
Para el responsable de Telefónica, el peso de las telecomunicaciones trasciende el propio mercado de conectividad porque prácticamente toda la actividad digital depende de sus infraestructuras. «El sector de las telecomunicaciones está en un momento interesante, con numerosas disrupciones, pero sigue siendo vital porque todo lo que pasa en el mundo pasa por las redes de las telcos», afirmó durante su intervención.
La inteligencia artificial, los servicios en la nube, los centros de datos o la digitalización industrial elevan precisamente la dependencia de redes con gran capacidad, baja latencia y disponibilidad permanente. Esa evolución obliga a los operadores a mantener ciclos de inversión elevados en un mercado que, al mismo tiempo, afronta cambios tecnológicos y regulatorios.
España parte con una infraestructura de conectividad avanzada
Gayo situó la extensión de la fibra y del 5G entre las principales fortalezas españolas y aseguró que la penetración de fibra alcanza «prácticamente el 100% de los hogares», mientras que la del 5G supera el 96% de la población. «No existen unas redes como estas a nivel europeo», señaló.
Los últimos registros oficiales disponibles confirman la posición avanzada de España, aunque permiten precisar esas cifras. El Informe de Cobertura de Banda Ancha correspondiente a 2025, que refleja la situación a 30 de junio de ese año, sitúa la cobertura de fibra óptica próxima al 96% de los hogares y la de redes fijas con velocidades de un gigabit en el 94,9%. La cobertura conjunta de redes móviles 5G alcanza el 99,27% de la población, mientras que el 5G Stand Alone, la arquitectura diseñada para aprovechar funcionalidades avanzadas de la nueva generación móvil, llega al 98,1%.
La distancia respecto al conjunto europeo resulta especialmente visible en fibra. Los datos de conectividad de la Comisión Europea para 2025 sitúan la cobertura FTTP media de la UE en el 74,1%, frente a niveles cercanos al 96% en España. En 5G, la cobertura europea había alcanzado el 96,8%, aunque existen diferencias importantes entre países y entre la disponibilidad general de señal y el despliegue en las bandas de frecuencias consideradas estratégicas para servicios de altas prestaciones.
La Comisión Europea considera precisamente la conectividad una de las fortalezas de la economía digital española. Su informe de la Década Digital de 2026 señala que España supera la media comunitaria en los distintos indicadores de infraestructura, aunque identifica un margen mayor de mejora en la adopción de tecnologías avanzadas por parte de las empresas y en el peso de los especialistas TIC sobre el empleo.
Esa diferencia entre capacidad disponible y utilización empresarial introduce otra dimensión en el debate. La existencia de redes avanzadas reduce una de las barreras para digitalizar procesos, desplegar servicios de inteligencia artificial o conectar instalaciones industriales, pero el impacto económico depende también de que las empresas incorporen esas tecnologías y puedan convertirlas en mejoras de productividad.
Gayo vinculó ambos factores al reclamar que el crecimiento económico termine trasladándose a la productividad. «El sector está preparado en España para dar el servicio que necesita la economía, pero la regulación debe adaptarse y el crecimiento del país debe traducirse en productividad», afirmó.
La inversión coloca la regulación en el centro del debate
La posición de Telefónica parte de una característica estructural del negocio: desplegar y renovar redes exige grandes cantidades de capital con horizontes de recuperación prolongados. «Este es un sector muy intensivo en capital y, para que esta inversión continúe, las regulaciones deben permitir que la actividad que generamos se traduzca en resultados que hagan posible seguir invirtiendo», defendió Gayo.
El planteamiento coincide con un momento de revisión del marco europeo de telecomunicaciones. La Comisión presentó en enero de 2026 su propuesta de Digital Networks Act (DNA), concebida para sustituir al Código Europeo de las Comunicaciones Electrónicas y armonizar las reglas del sector. Entre sus objetivos figuran reducir la fragmentación regulatoria, facilitar la operación transfronteriza de los proveedores y generar condiciones que favorezcan la inversión en redes avanzadas.
La propuesta llega después de años de debate sobre la estructura del mercado europeo, dividido entre 27 marcos nacionales y con operadores que reclaman mayor escala para competir con grupos tecnológicos y proveedores internacionales. La Comisión también relaciona las nuevas normas con la seguridad y la resiliencia de las redes, así como con la reducción de determinadas dependencias tecnológicas.
Gayo interpretó ese movimiento como una señal de cambio. «Empiezan a aparecer brotes verdes. Por primera vez en mucho tiempo hay un impulso político decidido en distintos ámbitos europeos para acometer esta evolución regulatoria», aseguró.
La discusión regulatoria tampoco se limita a las redes de telecomunicaciones. Durante la misma jornada del Foro La Toja, Gayo se refirió al proyecto español de regulación de centros de datos y advirtió de que algunas de sus exigencias podrían limitar el desarrollo del sector, aunque reconoció que el texto persigue objetivos relacionados con el ordenamiento de estas infraestructuras y la soberanía digital.
Soberanía tecnológica sin aspirar a producir toda la cadena
La autonomía tecnológica europea ocupó otra parte de su intervención. Frente a una interpretación basada en reproducir dentro de Europa todos los componentes tecnológicos, Gayo defendió una aproximación centrada en los activos que condicionan la capacidad de decisión.
Su planteamiento se articula alrededor de tres elementos: quién controla los datos, quién gestiona las plataformas que los procesan y qué alternativas existen entre los proveedores utilizados en las áreas críticas. «Debemos contar con alternativas en los elementos críticos de la cadena de valor tecnológica», resumió.
Ese concepto de soberanía tiene consecuencias directas para las políticas empresariales de contratación tecnológica. La disponibilidad de proveedores alternativos, la localización y gobierno de los datos, la interoperabilidad o la posibilidad de migrar cargas entre plataformas pasan a formar parte de las decisiones sobre resiliencia junto al coste y las prestaciones técnicas.
También conecta con la estrategia que la UE ha ido incorporando a su política digital. La propia Digital Networks Act relaciona la modernización de las infraestructuras con una menor dependencia en el ecosistema de conectividad, mientras que la agenda europea ha extendido esa preocupación a ámbitos como la nube, los semiconductores, la inteligencia artificial y las infraestructuras de datos.
Gayo identificó tres condiciones para avanzar: disponer de normas capaces de acelerar la construcción de esa autonomía, alcanzar una escala suficiente para competir y convertir las estrategias en proyectos ejecutables por las empresas.
Para España, la elevada cobertura de fibra y 5G ofrece una base favorable, pero desplaza el debate hacia la siguiente fase del ciclo tecnológico. La disponibilidad de red está cerca de dejar de ser la principal limitación en buena parte del territorio. El foco pasa progresivamente a la capacidad de sostener las inversiones, aprovechar la infraestructura desde el tejido empresarial y decidir qué dependencias tecnológicas resultan asumibles en servicios considerados críticos.