

España llega a la siguiente etapa de las tecnologías cuánticas con buena parte de los elementos que hace unos años todavía tenía que construir: una estrategia nacional, infraestructuras de computación y comunicaciones, grupos científicos reconocidos internacionalmente, empresas especializadas y grandes compañías que empiezan a experimentar con aplicaciones concretas. El desafío hasta 2030 cambia ahora de naturaleza. Consiste en conseguir que esas capacidades se utilicen, se conecten entre sí y terminen generando productos, empresas y posiciones defendibles dentro de la futura industria cuántica europea.
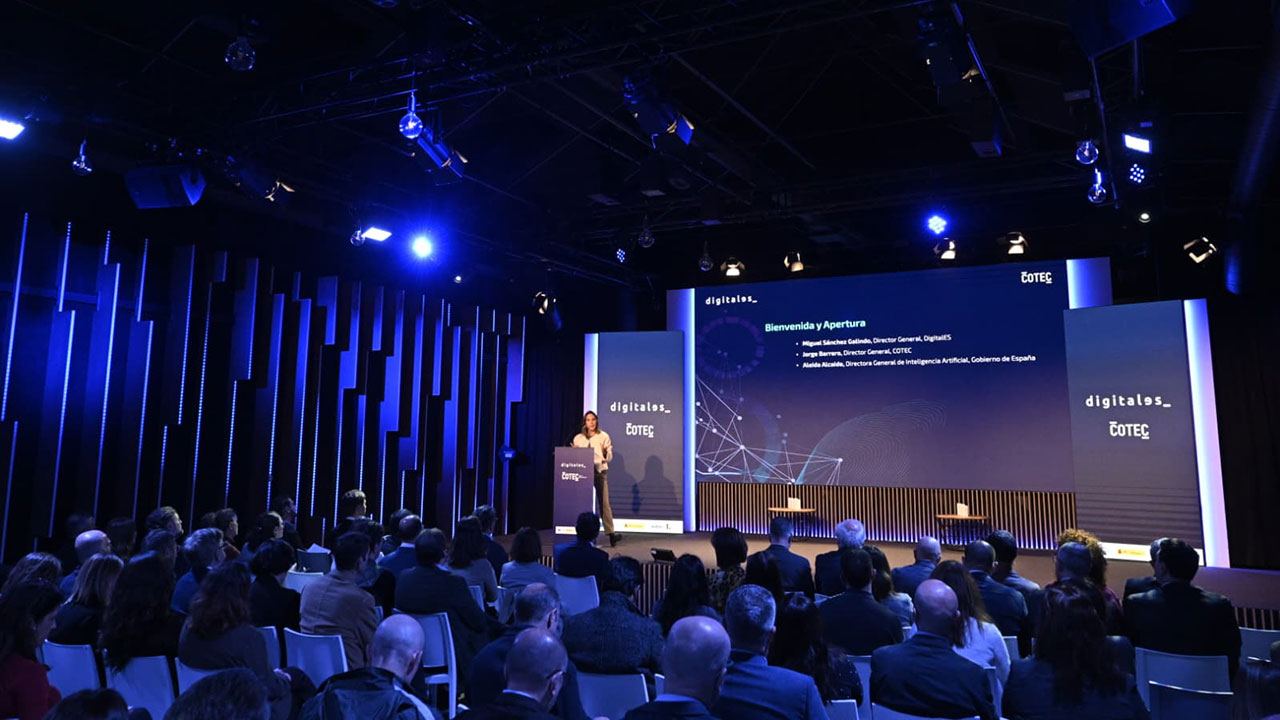
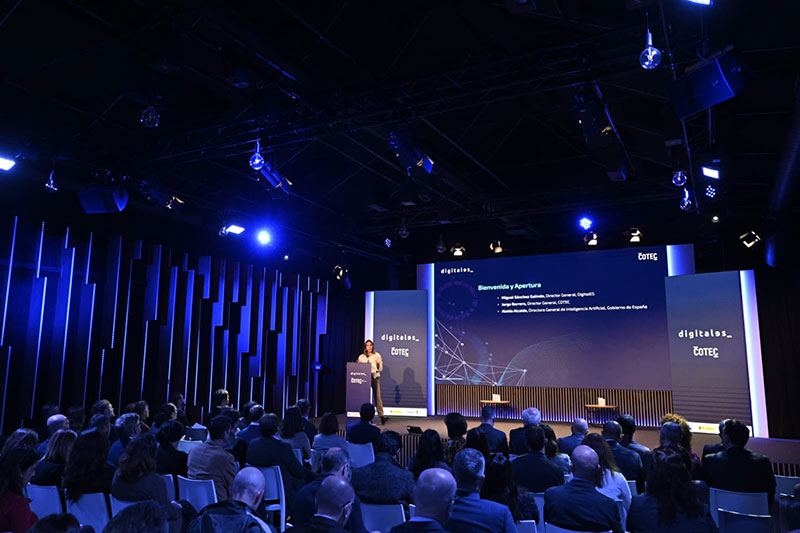
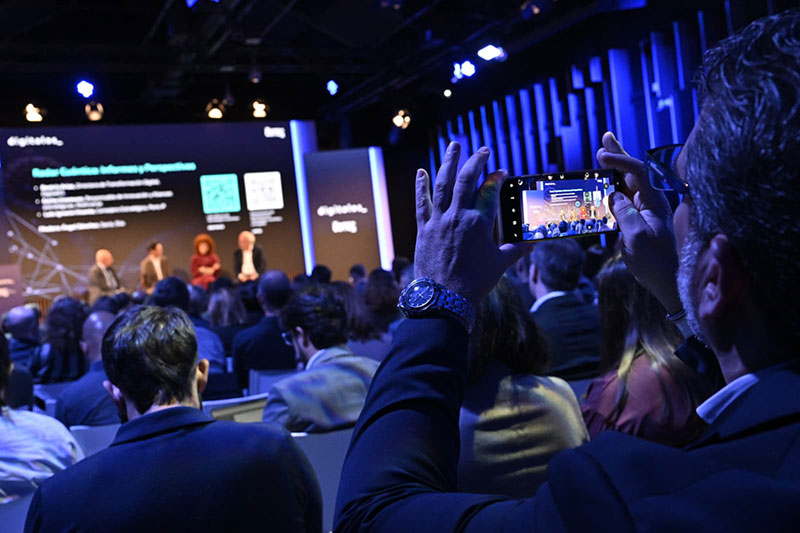
Ese cambio de fase atravesó la jornada Tecnologías Cuánticas: hoja de ruta para el liderazgo de España en Europa , organizada en Madrid por DigitalES y la Fundación Cotec con el apoyo de Red.es.
El debate no se limitó a centrarse únicamente en el grado de madurez de la tecnología para abordar una cuestión más industrial: qué debe hacer España con las capacidades que ya tiene y en qué partes de una cadena de valor todavía incipiente puede aspirar a ser relevante.
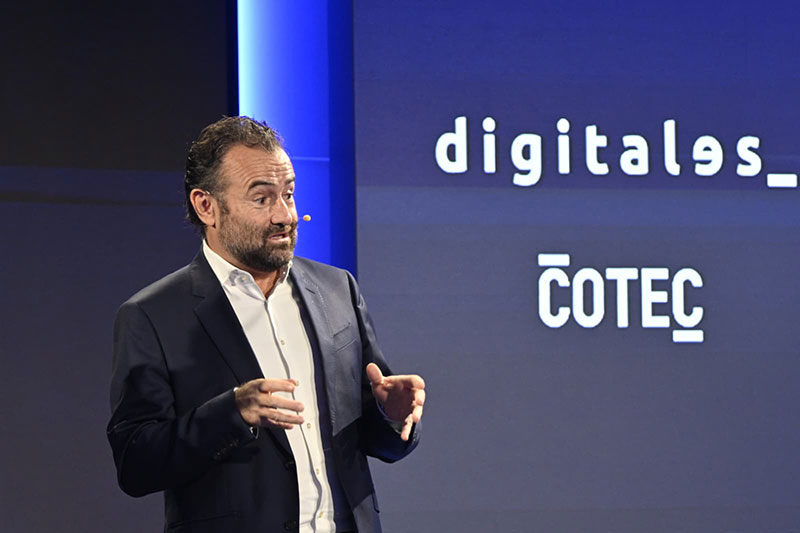
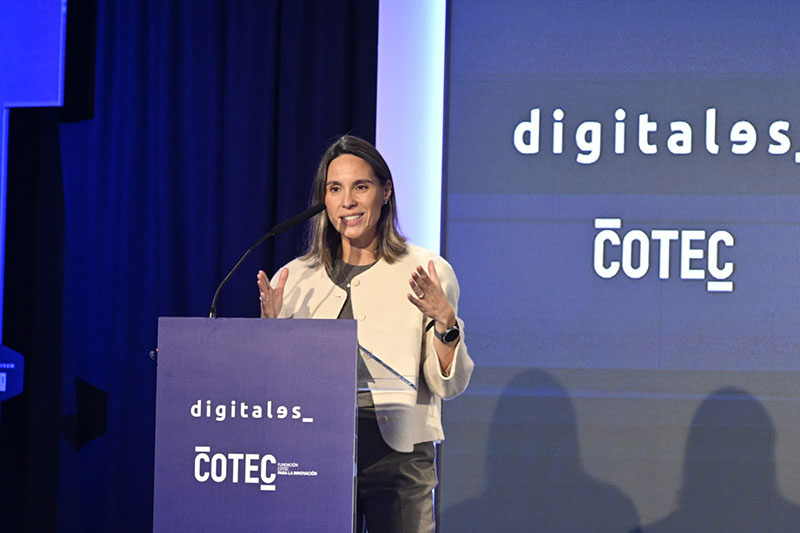
Miguel Sánchez Galindo, director general de DigitalES, situó esa ambición desde la apertura. «El momento de la cuántica es ahora», afirmó, después de señalar estas tecnologías como una de las prioridades que el sector considera que España debe liderar. Su planteamiento va más allá de aumentar la actividad investigadora. «España tiene una oportunidad real de ocupar una posición relevante en esta nueva etapa tecnológica. Contamos con centros de investigación de referencia, talento e importantes capacidades empresariales. Pero el liderazgo no se consigue solo investigando: tenemos que ser capaces de transformar ese conocimiento en tecnología, industria y soluciones que mejoren la competitividad de nuestra economía».
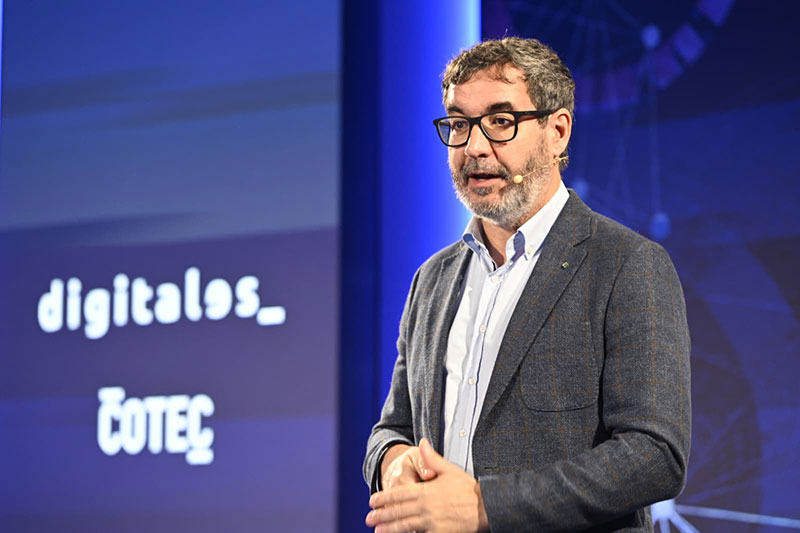
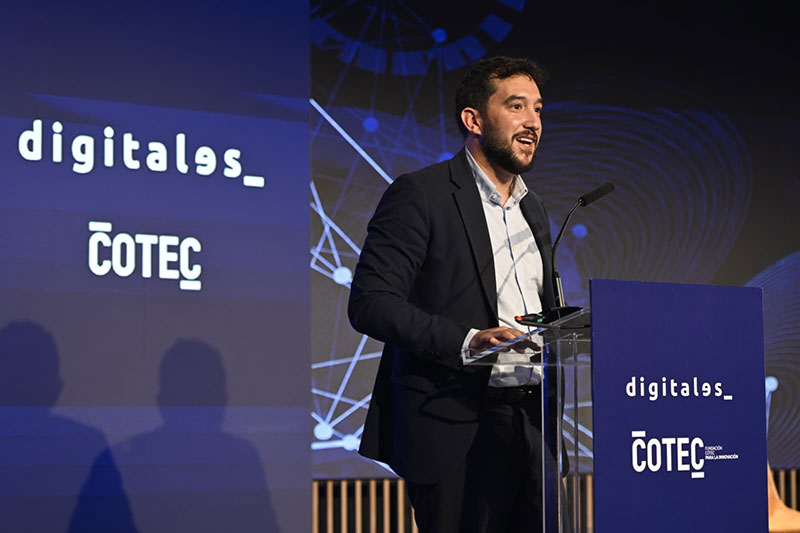
Jorge Barrero, director general de Cotec, introdujo una segunda dimensión que reaparecería durante toda la mañana: la necesidad de actuar como ecosistema. «Es posible hacer cosas juntos», resumió al referirse a la colaboración entre ambas organizaciones. Cotec contempla la cuántica como «una tecnología habilitante para el conjunto de la economía», además de como una posible cadena de valor propia. Esa distinción resulta relevante porque una parte sustancial del retorno económico puede producirse fuera de las empresas estrictamente cuánticas, a través de aplicaciones en telecomunicaciones, banca, energía, industria, salud, defensa o servicios públicos.
Los dos trabajos presentados durante el encuentro convergen en ese diagnóstico desde perspectivas distintas. El Libro Blanco de Tecnologías Cuánticas para la Estrategia 2025-2030 de DigitalES analiza la posición tecnológica y competitiva de España y plantea medidas para desarrollar mercado e industria. El informe de Cotec sobre dinamización del ecosistema identifica, entre otros obstáculos, la escasez de capital privado, la distancia entre investigación e industrialización y la falta de coordinación entre agentes. España dispone de una base científica sólida y un tejido empresarial en desarrollo, pero todavía tiene que convertirlos en escala económica.
De construir infraestructura a conseguir que se utilice
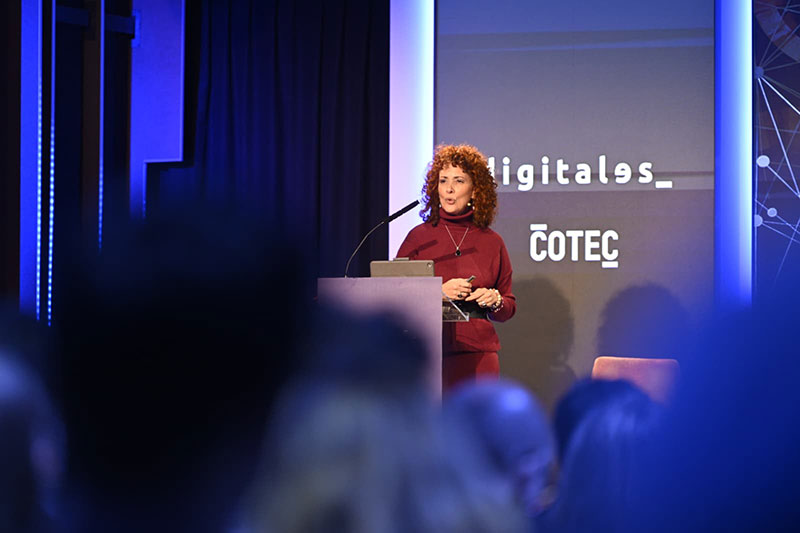
La intervención de Aleida Alcaide, directora general de Inteligencia Artificial, puso el foco en ese desplazamiento. «En España precisamente no partimos desde cero», señaló. Durante los últimos años se ha construido una base que combina investigación, infraestructuras, colaboración institucional y participación empresarial. La Estrategia de Tecnologías Cuánticas 2025-2030 pretendía precisamente reunir esas capacidades y conectarlas con la industria y la economía real.
La estrategia española está dotada con 808 millones de euros de inversión pública y plantea movilizar hasta 1.500 millones incorporando capital privado. A esa estructura se suman iniciativas anteriores como Quantum Spain, los programas de comunicaciones cuánticas, actuaciones del CDTI y diferentes inversiones territoriales y empresariales. Cotec identifica la movilización de inversión privada como una de las grandes incógnitas: el grado de madurez es desigual y, especialmente en computación, persisten problemas técnicos de escalabilidad y corrección de errores que dificultan valorar plazos y riesgo.
Alcaide describió proyectos como Quantum Spain, EuroQCS, el computador basado en átomos de Rydberg que se construye en Asturias o las infraestructuras de comunicaciones cuánticas como parte de una primera fase de creación de capacidad. La siguiente exige acercarla a empresas capaces de utilizarla.
«No siempre es evidente para qué me sirve un ordenador cuántico y para qué me sirve utilizar una tecnología cuántica en un problema determinado», explicó. De ahí el peso que están adquiriendo los programas de casos de uso: permiten a las empresas experimentar y, al mismo tiempo, proporcionan a proveedores, administraciones e investigadores información sobre los problemas que aparecen cuando la tecnología abandona el laboratorio.
Hay además una oportunidad menos visible que la fabricación de procesadores. Las tecnologías cuánticas previsiblemente convivirán durante años con computación clásica, inteligencia artificial, supercomputación y servicios cloud. Esa convivencia necesitará software, herramientas de orquestación y capas de integración. «Trabajaremos en entornos claramente hibridados», anticipó Alcaide, que señaló precisamente ese software como uno de los ámbitos en los que España podría construir una posición tecnológica relevante.
La cuestión importa porque obliga a ampliar la definición de industria cuántica. Hardware, sistemas de control, algoritmos, comunicaciones, sensores, software de integración y aplicaciones verticales avanzan a ritmos diferentes. Intentar evaluar todas esas capas con el mismo calendario llevaría a conclusiones equivocadas sobre su madurez.
Europa intenta convertir ciencia en mercado
España afronta esas decisiones mientras la Unión Europea prepara también el paso hacia una política cuántica de carácter más industrial.
Óscar Díez, jefe adjunto de tecnologías cuánticas de la Comisión Europea, explicó durante la jornada que el futuro Quantum Act se encontraba en la fase final de revisión interna y apuntó al 24 de noviembre para su adopción por la Comisión antes de iniciar la negociación con Parlamento y Consejo. La iniciativa pretende reforzar la excelencia científica, facilitar la llegada de las tecnologías al mercado, mejorar la coordinación entre Estados miembros y reducir vulnerabilidades en las cadenas de suministro.
El punto de partida europeo presenta una paradoja conocida. Europa conserva una posición científica fuerte y ha destinado, combinando fondos comunitarios y nacionales, más de 11.000 millones de euros en cinco años. Sin embargo, cerca del 70% de las empresas cuánticas se encuentra fuera de la UE y la inversión privada europea está por debajo de la estadounidense. La fragmentación entre países añade duplicidades, competencia por el talento y menor capacidad para alcanzar masa crítica.
«Europa tiene una base científica muy buena en tecnologías cuánticas, y ahora necesitamos convertir ese conocimiento que tenemos en comercialización, en empresas, en equipos, en aplicaciones útiles», resumió Díez. Para España, añadió, existe espacio si conecta sus capacidades nacionales con las europeas.
La futura política comunitaria puede modificar además la forma de financiar y adquirir tecnología. Entre los instrumentos mencionados aparece la contratación pública como mecanismo para que las administraciones actúen como primeros clientes de soluciones todavía en fase de consolidación. El Libro Blanco de DigitalES plantea una lógica similar y propone, entre otras medidas, un IPCEI específico de comunicaciones cuánticas, compra pública innovadora, requisitos quantum-safe en determinados contratos públicos e instrumentos financieros con horizontes más largos.
La oportunidad, por tanto, coincide con una discusión sobre soberanía tecnológica que requiere cierta precisión. Disponer de autonomía estratégica no implica fabricar dentro de España cada componente necesario para construir un computador, un sensor o una red cuántica. La industria depende de criogenia, fotónica, fabricación de chips, electrónica de control, láseres, sistemas operativos, algoritmos y otros eslabones donde ningún país europeo posee todas las capacidades.
La cuestión planteada durante la jornada fue más concreta: identificar qué elementos son críticos, dónde existen ya empresas o conocimiento diferencial y qué dependencias pueden asumirse mediante alianzas.
Especializarse sin fragmentar el ecosistema
Esa selección será especialmente importante en un país donde las capacidades se distribuyen entre diferentes polos territoriales.
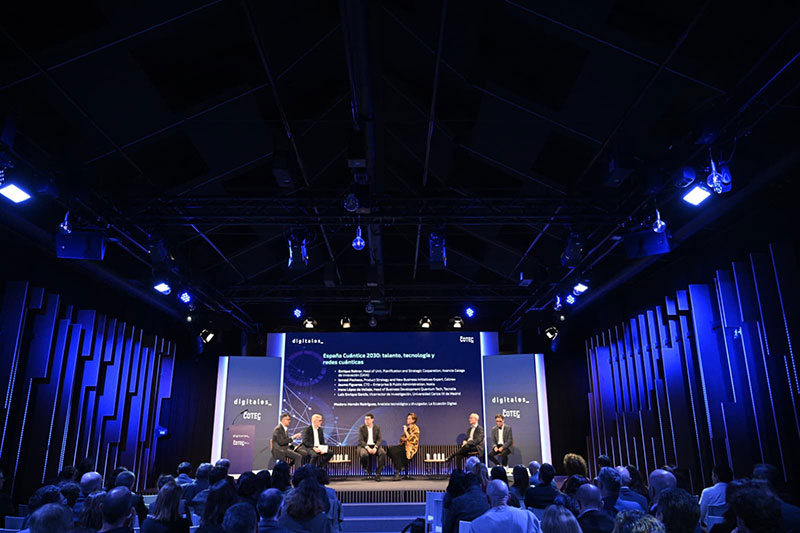
La mesa dedicada a España Cuántica 2030 abordó precisamente la relación entre especialización y fragmentación. Enrique Rohrer, responsable de Planificación y Cooperación Estratégica de la Axencia Galega de Innovación, defendió que España dispone de excelencia científica comparable con los países más avanzados de Europa en relación con su tamaño, además de estrategias públicas y un tejido de startups y empresas tractoras en crecimiento. La debilidad aparece en la dimensión, la financiación y la conexión entre esos agentes.
El riesgo consiste en que distintos territorios desarrollen capacidades paralelas sin integrarlas en proyectos de escala nacional o europea. Para Rohrer, los ecosistemas regionales necesitan especializarse, pero esa especialización solo adquiere sentido industrial si permite incorporarse a cadenas de valor superiores. Un polo aislado puede acumular infraestructura y talento sin alcanzar el volumen necesario para competir.
El diagnóstico aparece también en el informe de Cotec. España presenta fortalezas repartidas de forma desigual a lo largo de la cadena de valor y una demanda empresarial que continúa siendo mayoritariamente exploratoria. Los primeros usuarios suelen trabajar con equipos internos pequeños, proveedores tecnológicos, universidades y centros de investigación, utilizando infraestructura externa para probar aplicaciones. El salto pendiente está en pasar de esa experimentación a modelos comerciales repetibles y escalables.
DigitalES ha identificado ya 105 actores activos entre empresas, startups, universidades, centros tecnológicos y organismos de investigación. La cifra permite hablar de masa crítica, pero conocer cuántos participantes existen resulta menos determinante que comprobar qué relaciones industriales se crean entre ellos y qué posiciones consiguen ocupar fuera del mercado español.
Aquí aparece una idea que se repitió en diferentes mesas: España tendrá que escoger.
Las fortalezas señaladas durante la jornada abarcan comunicaciones cuánticas, fotónica, sensórica, software, integración y determinados desarrollos de hardware. En varios de esos ámbitos existe además una ventaja derivada de sectores usuarios donde las empresas españolas ya cuentan con posiciones europeas relevantes, como telecomunicaciones, banca, energía o infraestructuras. Vincular capacidades cuánticas a problemas de esos sectores puede facilitar la creación de un mercado inicial y proporcionar referencias para exportar posteriormente las soluciones.
Los pilotos empiezan a fabricar demanda
Los programas impulsados por Red.es ofrecen una primera prueba de ese modelo. Francisco García Vieira, director de Servicios Públicos Digitales de la entidad, explicó que los proyectos se seleccionaron buscando deliberadamente diversidad tecnológica y sectorial. El objetivo es actuar simultáneamente sobre la oferta, apoyando al ecosistema proveedor, y sobre la demanda, incorporando usuarios tempranos que permitan generar referencias para otros sectores.
La mayoría de estos proyectos debe concluir antes de final de 2026 y Red.es prevé evaluar sus resultados durante el primer trimestre de 2027. Ese calendario introduce una métrica distinta a la de la investigación académica: qué problemas se han podido formular, qué tecnologías han funcionado, cuánto aportan frente a alternativas clásicas y qué obstáculos dificultan llevarlas a producción.
Los ejemplos presentados muestran también por qué conviene evitar una lectura uniforme de la madurez cuántica.
Telefónica está trabajando en la optimización de su red mediante una combinación de algoritmos clásicos y aproximaciones cuánticas. El problema llegó a formularse con aproximadamente 2,5 millones de variables y otros tantos condicionantes. Según los resultados preliminares expuestos durante la jornada, una de las iteraciones había conseguido cerca de un 11% de ahorro de costes manteniendo rendimiento y capacidad. La compañía continúa comparando métodos porque los algoritmos clásicos también evolucionan y el resultado definitivo no estaba cerrado.
En seguridad, la operadora ha desplegado junto a Policía Nacional un entorno para proteger las comunicaciones entre dos centros de datos combinando criptografía poscuántica y distribución cuántica de claves. Ese tipo de aplicación tiene una urgencia distinta: la transición hacia sistemas resistentes a futuros ataques cuánticos puede comenzar antes de que exista un ordenador cuántico capaz de romper la criptografía actual.
BBVA aplica una lógica igualmente dual. Escolástico Sánchez, responsable de cuántica de la entidad, explicó que el banco comenzó en 2018 y ha construido capacidades tanto para explorar aplicaciones en gestión de riesgos, fraude, carteras o valoración de derivados como para abordar la transición quantum-safe. La decisión temprana responde también a la curva de aprendizaje: esperar a que la tecnología alcance una madurez plena puede dejar a las organizaciones sin equipos preparados cuando aparezcan aplicaciones competitivas.
Moeve utiliza los pilotos desde otra perspectiva. La compañía los considera una herramienta para reducir incertidumbre: determinar dónde puede aportar valor una nueva tecnología, qué procesos habría que modificar y qué capacidades internas serán necesarias. En uno de sus casos trabaja con imágenes termográficas para detectar corrosión en activos industriales mediante quantum machine learning. El valor inmediato del proyecto reside tanto en el algoritmo como en el aprendizaje organizativo, incluida la preparación de datos y de perfiles capaces de traducir problemas de negocio a modelos tecnológicos.
Ese carácter experimental obliga también a moderar expectativas. Durante la jornada, Luis Enrique García, vicerrector de Investigación de la Universidad Carlos III, advirtió de que la tecnología cuántica todavía no está madura para aplicaciones generalizadas y de que previsiblemente será complementaria de la computación clásica durante bastante tiempo. «Todo lo que sea salirnos de ese mensaje es generar falsas expectativas», señaló.
Qué significará liderar en 2030
El concepto de liderazgo, repetido a lo largo de la jornada, termina así adquiriendo una definición más concreta.
España difícilmente medirá su posición en 2030 por disponer de todas las tecnologías necesarias para fabricar de principio a fin cualquier sistema cuántico. Una referencia más útil será comprobar si algunas capacidades españolas se han convertido en partes relevantes de las cadenas de valor europeas, si las empresas creadas en el país consiguen escalar internacionalmente, si las infraestructuras financiadas están siendo utilizadas por el tejido productivo y si los sectores usuarios han pasado de experimentar a comprar soluciones.
La disponibilidad de talento será otra condición. El mercado necesitará físicos y especialistas en teoría cuántica, pero también ingenieros de telecomunicaciones, fotónica, electrónica, informática, ciberseguridad y perfiles capaces de conectar tecnología y negocio. El problema no se limita a formarlos. Proyectos empresariales con escala y financiación suficiente serán necesarios para retenerlos frente a ecosistemas internacionales con mayor capacidad de inversión.
También cambiará el papel de la demanda pública. En algunas tecnologías puede actuar como primer cliente; en otras todavía tendrá que financiar experimentación y creación de capacidades. Cotec plantea precisamente una política industrial diferenciada por horizontes: reforzar a corto plazo integración y adopción, aprovechar la criptografía poscuántica como vía de entrada al mercado, desarrollar a medio plazo capacidades propias en componentes y hardware, y explorar una posición europea en sensórica a más largo plazo.
Jesús Herrero, director general de Red.es, cerró la jornada situando precisamente esa cooperación entre sector público y empresas como una de las condiciones para avanzar. «El sector privado y la Administración comparten retos en el desarrollo de las tecnologías cuánticas y su integración en sectores estratégicos. Avanzar en este objetivo exige una visión compartida y la voluntad de trabajar de forma conjunta para impulsar la investigación, el desarrollo tecnológico y la formación de talento especializado», señaló. Red.es participa ya en esa transición mediante los proyectos de casos de uso desarrollados con DigitalES y con el ecosistema coordinado por GAIA, concebidos para acelerar la adopción y generar referencias en sectores como telecomunicaciones, energía, salud, industria o servicios financieros.
Las decisiones tendrán que tomarse antes de disponer de certeza tecnológica completa. Esperar elimina parte del riesgo, pero también puede cerrar ventanas de especialización cuando estándares, cadenas de suministro, proveedores y clientes ya se hayan consolidado.
La posición española parte con una ventaja poco habitual en tecnologías emergentes: investigación, infraestructuras, empresas especializadas, usuarios tempranos y financiación pública coinciden temporalmente con la construcción de una política industrial europea. El resultado dependerá de la capacidad para concentrar recursos, generar clientes, evitar que las iniciativas territoriales se conviertan en compartimentos y elegir aquellas capas de la cadena donde las capacidades españolas puedan alcanzar escala.
Para las empresas, esa hoja de ruta empieza mucho antes de que un ordenador cuántico sustituya alguna carga de trabajo clásica. Comienza identificando qué información debe protegerse ya, qué problemas merecen experimentación, qué competencias internas serán necesarias y qué proveedores pueden incorporarse a esa transición. Para la política pública, el indicador dejará progresivamente de ser cuánto se invierte en capacidad cuántica y pasará a ser cuánto mercado, propiedad industrial y actividad empresarial consigue generar alrededor de ella.
Sigue el análisis de tecnología empresarial en Google
Añade La Ecuación Digital como fuente preferida y verás más análisis sobre inteligencia artificial, cloud, ciberseguridad, infraestructura de datos y transformación digital en tus resultados de Google.
Seguir La Ecuación Digital en GoogleAl hacer clic podrás seleccionar La Ecuación Digital como fuente preferida en Google.