
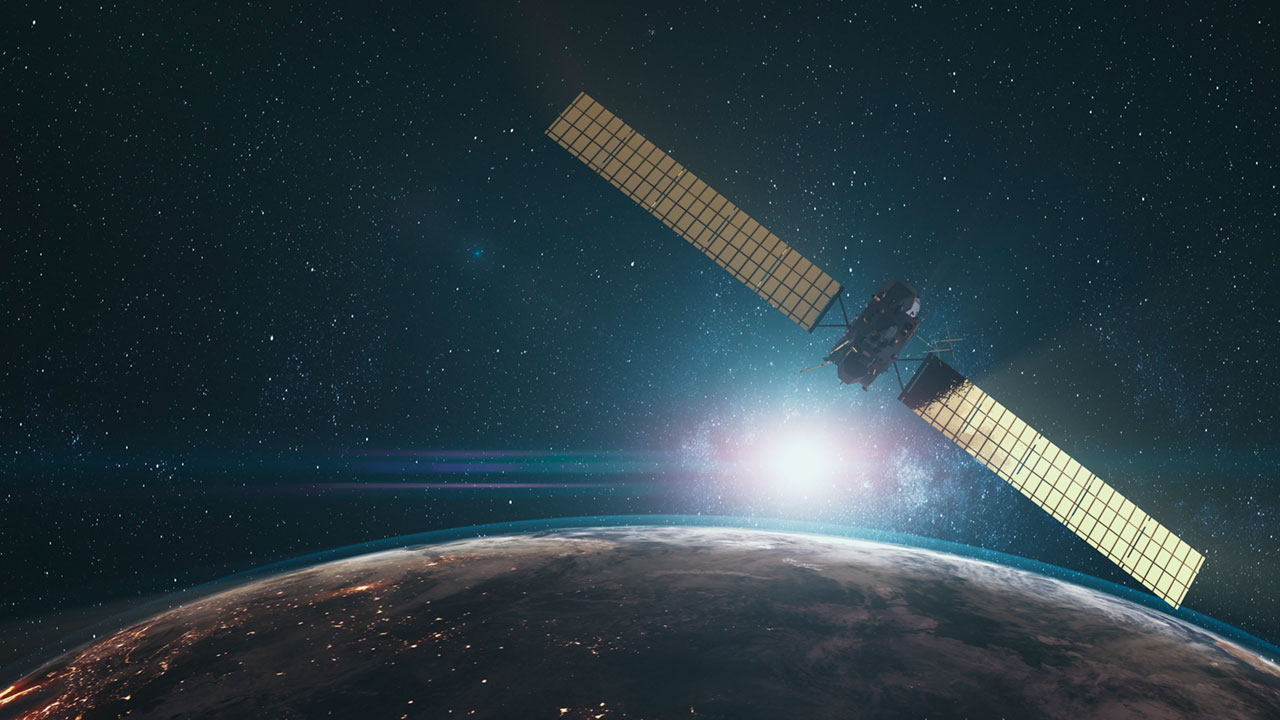

Francia y España están ganando peso en la negociación europea que decidirá quién podrá utilizar una de las bandas de espectro más valiosas para ofrecer conexión satelital a móviles en la próxima década. Ambos países están defendiendo posiciones favorables a las grandes operadoras europeas en la futura regulación de los servicios móviles por satélite, un expediente que determinará las condiciones bajo las que competirán las telecos tradicionales, los nuevos operadores espaciales y grupos estadounidenses como SpaceX.
El movimiento beneficia especialmente a Deutsche Telekom, Orange, Telefónica y Vodafone, que en octubre anunciaron su intención de estudiar una candidatura conjunta para acceder a las frecuencias europeas de 2 GHz destinadas a servicios móviles por satélite. Francia y España están promoviendo varias de las demandas del sector en las negociaciones entre Estados miembros, de acuerdo con información publicada por Rapporteur sobre las posiciones de ambos países.
La relevancia del expediente va más allá de una nueva modalidad de cobertura móvil. La banda de 2 GHz permite ofrecer servicios Direct-to-Device (D2D), capaces de conectar teléfonos y otros dispositivos directamente con satélites cuando no existe una red terrestre disponible. La Comisión Europea la considera especialmente adecuada para este uso por sus características de propagación y por su proximidad a otras bandas móviles, que facilita integrar la conectividad por satélite en los futuros terminales.
El espectro de 2 GHz se abre a una nueva competencia
La regulación sustituirá el marco aprobado en 2008, bajo el que se seleccionaron dos operadores para utilizar la banda en toda la UE. Las actuales autorizaciones de Viasat y EchoStar expiran en mayo de 2027 y Bruselas quiere reemplazar el sistema por un procedimiento europeo común, evitando que las empresas tengan que desenvolverse entre 27 regímenes nacionales diferentes.
La propuesta ha adquirido una dimensión distinta con la aparición de las constelaciones de órbita baja y la llegada comercial del D2D. La Comisión calcula que el mercado mundial de estos servicios podría generar 116.600 millones de euros de ingresos acumulados entre 2022 y 2032. El mismo análisis reconoce que el crecimiento de estas redes intensificará la competencia por las bandas satelitales bajas y obligará a resolver problemas de interferencias, condiciones de acceso y fragmentación regulatoria.
Ese escenario explica el interés de las grandes telecos. Deutsche Telekom, Orange, Telefónica y Vodafone firmaron el 19 de octubre una carta de intenciones para estudiar una candidatura conjunta. Su modelo contempla construir en Europa la infraestructura terrestre y mantener aquí las funciones críticas de coordinación y supervisión, mientras que la constelación sería aportada por un socio satelital todavía sin seleccionar. Las compañías aseguran que ofrecerían capacidad a otros operadores móviles mediante acceso mayorista abierto y no discriminatorio.
La arquitectura permite a las telecos conservar una posición central en la relación con los clientes sin afrontar por sí mismas el coste de construir una constelación. También reduce el riesgo de que, a medida que el satélite se integre en los teléfonos convencionales, los operadores móviles europeos terminen dependiendo de un proveedor externo para cubrir zonas rurales, emergencias o interrupciones de las redes terrestres.
Francia y España respaldan el modelo de los operadores
Las posiciones defendidas por París y Madrid se producen mientras los Estados miembros modifican sustancialmente el diseño inicial de la Comisión. El texto de compromiso del Consejo, fechado el 16 de noviembre, admite expresamente candidaturas de empresas individuales, empresas conjuntas y consorcios, aunque estos últimos deberán formalizarse posteriormente como una sociedad conjunta antes de obtener la autorización.
Esa fórmula encaja con la alianza que estudian Deutsche Telekom, Orange, Telefónica y Vodafone. Una interpretación demasiado restrictiva de las reglas de concentración o del número de licencias que pudiera acumular una candidatura conjunta habría dificultado el proyecto de las cuatro compañías.
El Consejo plantea ahora tres procedimientos diferenciados para distribuir el espectro: uno destinado a un sistema seguro o híbrido para comunicaciones gubernamentales y críticas, otro reservado a un nuevo participante europeo en el mercado comercial y un tercero abierto también a compañías de terceros países. Para las adjudicaciones comerciales establece un máximo de 10 MHz pareados por solicitante.
La configuración intenta combinar autonomía estratégica y competencia. Reservar parte de la capacidad a actores europeos puede facilitar la aparición de alternativas propias, pero una concentración excesiva del espectro alrededor de las grandes operadoras también podría elevar las barreras para proveedores satelitales independientes, empresas de Internet de las Cosas o nuevos participantes.
Bruselas ha incorporado salvaguardas precisamente sobre ese punto. El texto del Consejo obliga a los operadores comerciales seleccionados a proporcionar acceso mayorista en condiciones «justas, razonables y no discriminatorias». Si un adjudicatario supera el 50% de los servicios móviles por satélite mayoristas o minoristas en un Estado miembro, tampoco podrá mantener acuerdos de exclusividad con proveedores minoristas en ese mercado.
SpaceX eleva la dimensión geopolítica del expediente
La competencia tampoco se limita a empresas europeas. La expansión de SpaceX ha convertido la regulación del espectro en una cuestión de autonomía tecnológica y relaciones transatlánticas. Las grandes telecos europeas temen competir con grupos capaces de controlar simultáneamente la constelación, la infraestructura y la capacidad satelital, una preocupación que está presente en las discusiones nacionales sobre la regulación recogidas por Rapporteur.
El problema para Europa es que sus principales operadoras móviles tampoco disponen actualmente de una infraestructura espacial comparable. La alianza de Deutsche Telekom, Orange, Telefónica y Vodafone necesitará un socio que aporte los satélites. Entre los actores con capacidad tecnológica aparecen empresas estadounidenses, incluida AST SpaceMobile, que ya mantiene relaciones comerciales con varias de las telecos implicadas. El diseño regulatorio tendrá que determinar hasta qué punto una candidatura dirigida desde Europa puede utilizar infraestructura de fuera de la UE sin contradecir los objetivos de soberanía que justifican parte de la nueva legislación.
Los Estados miembros han endurecido además las condiciones relacionadas con tecnología, cadena de suministro, seguridad y control operativo. Para el sistema destinado a comunicaciones seguras, el texto del Consejo exige que el adjudicatario opere directamente tanto el segmento terrestre como el espacial y refuerza la utilización de tecnologías desarrolladas en Europa cuando estén disponibles.
El Parlamento Europeo avanza en paralelo. La Comisión de Industria, Investigación y Energía aprobó su posición el 19 de noviembre por 56 votos a favor, 14 en contra y cinco abstenciones y autorizó la apertura de negociaciones interinstitucionales. El expediente continúa pendiente de la posición del pleno.
Las diferencias que queden entre Parlamento y Consejo decidirán cómo se reparten finalmente las oportunidades entre operadores móviles, compañías espaciales y nuevos entrantes. Para Telefónica y el resto de grandes telecos, acceder a la banda de 2 GHz significaría mantener capacidad de decisión sobre una nueva capa de sus redes. Para los proveedores satelitales, las condiciones de las licencias determinarán hasta dónde pueden entrar directamente en el mercado europeo o deberán hacerlo mediante acuerdos con operadores establecidos.
La regulación definirá así una parte de la estructura competitiva de las telecomunicaciones europeas durante años. A medida que 5G, 6G y las redes no terrestres converjan, controlar el acceso al espectro satelital dejará de ser una cuestión separada del negocio móvil: condicionará quién gestiona la cobertura, quién factura al cliente y qué empresas controlan una infraestructura cada vez más relevante para las comunicaciones comerciales, de emergencia y de seguridad.
Sigue el análisis de tecnología empresarial en Google
Añade La Ecuación Digital como fuente preferida y verás más análisis sobre inteligencia artificial, cloud, ciberseguridad, infraestructura de datos y transformación digital en tus resultados de Google.
Seguir La Ecuación Digital en GoogleAl hacer clic podrás seleccionar La Ecuación Digital como fuente preferida en Google.