

Los resultados de Amazon del tercer trimestre de 2026 muestran una compañía con una capacidad de generar beneficio operativo muy superior a la de hace un año, pero también con unas necesidades de capital que están modificando su perfil financiero. La multinacional facturó 201.944 millones de dólares, un 12% más, y elevó su beneficio operativo un 61%, hasta 28.076 millones. El margen alcanzó así el 13,9%, el nivel trimestral más alto de su historia.
Buena parte de esa mejora procede de Amazon Web Services (AWS). La división cloud ingresó 45.984 millones de dólares, un 39% más que un año antes y su mayor ritmo de expansión en casi cinco años. Su beneficio operativo avanzó un 55%, hasta 17.773 millones. AWS representa ya cerca del 23% de las ventas del grupo, pero genera aproximadamente el 63% de su beneficio operativo.
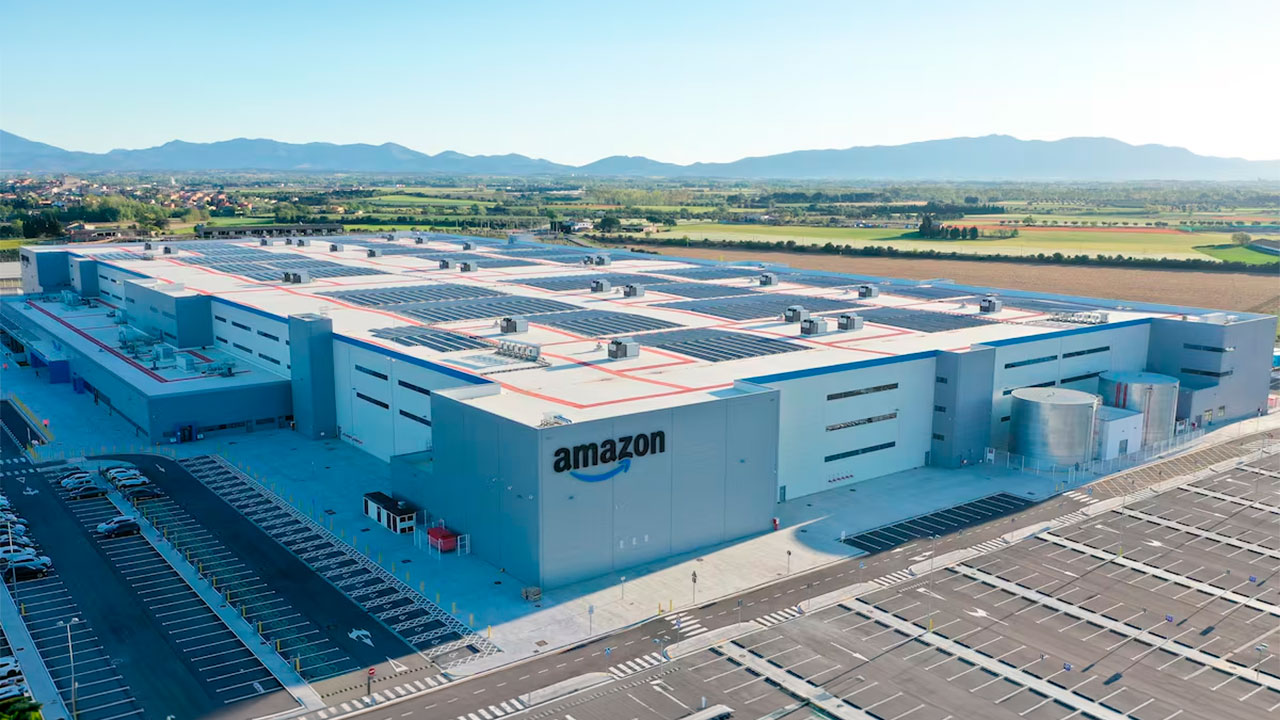
El contraste aparece en la caja. Amazon ha acelerado el despliegue de centros de datos, servidores y capacidad eléctrica para atender la demanda de inteligencia artificial. El flujo de caja operativo de los últimos doce meses aumentó un 29%, hasta 168.300 millones de dólares, pero el flujo de caja libre pasó de 14.800 millones positivos a una salida de 42.400 millones. La compañía atribuye el deterioro principalmente al incremento de la inversión en activos físicos vinculados a la IA.
AWS vuelve a ganar velocidad
El crecimiento de AWS se ha acelerado durante todo 2026. Tras avanzar un 28% interanual en el primer trimestre y alrededor de un 37% en el segundo, alcanzó el 39,3% entre julio y septiembre. El negocio opera ahora a un ritmo anualizado de unos 184.000 millones de dólares.
La mejora tiene además una dimensión de rentabilidad. El margen operativo de AWS fue del 38,7% en el trimestre, frente al 34,6% del mismo periodo de 2025. Aunque quedó ligeramente por debajo del 39,4% registrado entre abril y junio, la expansión de ingresos permite que el cloud contribuya cada vez más al beneficio consolidado.
Amazon vincula esa aceleración con la incorporación de capacidad y con el crecimiento de cargas de trabajo tradicionales y de inteligencia artificial. Durante los últimos meses, AWS ha ampliado acuerdos con compañías como Meta, NVIDIA, OpenAI, Salesforce y Oracle y ha reforzado Bedrock, su plataforma para acceder a modelos de distintos proveedores.
La estrategia incluye además una mayor presencia de chips propios. Trainium permite a Amazon reducir su dependencia de aceleradores externos para determinadas cargas de IA y competir por coste y disponibilidad. Andy Jassy, consejero delegado del grupo, sostiene que AWS podría mantener tasas de crecimiento superiores al 40% tanto en 2027 como en 2028. Se trata de una previsión de la compañía y dependerá, entre otros factores, de que pueda incorporar suficiente capacidad física para absorber la demanda.
Esa competencia por capacidad afecta a todo el mercado. Microsoft y Google también han acelerado sus negocios cloud mientras incrementan el gasto en centros de datos y hardware para IA. El crecimiento de AWS refuerza la posición de Amazon en esa carrera, pero eleva al mismo tiempo la cantidad de capital necesaria para mantenerla.
El coste de construir capacidad para la IA
La magnitud de esa inversión ya aparece con claridad en los estados de caja. Las compras brutas de propiedades y equipos alcanzaron 215.192 millones de dólares durante los doce meses terminados en septiembre, frente a 120.131 millones un año antes. Descontando ventas e incentivos, el desembolso ascendió a 210.657 millones.
Amazon mantiene además su previsión de cerrar 2026 con unos 220.000 millones de dólares de inversión de capital en efectivo. La cifra sitúa la infraestructura tecnológica entre las principales variables financieras de la compañía y reduce temporalmente la capacidad del crecimiento operativo para convertirse en caja disponible.
El fenómeno trasciende a Amazon. Las grandes tecnológicas están destinando cantidades crecientes a centros de datos, redes, energía y procesadores, mientras algunas recurren con mayor intensidad al mercado de deuda para financiar el ciclo de inversión. La cuestión que empieza a pesar en la valoración bursátil es cuánto tiempo tardará esa nueva capacidad en generar ingresos suficientes para compensar los desembolsos iniciales.
La reacción posterior a la publicación reflejó esa preocupación. Las acciones de Amazon llegaron a caer alrededor de un 7% en las operaciones posteriores al cierre, pese al crecimiento de AWS y al récord de margen operativo. Los inversores prestaron especial atención al deterioro del flujo de caja libre y a unas previsiones de ventas para el cuarto trimestre cuyo punto medio quedó ligeramente por debajo de las expectativas del mercado.
El comercio mejora márgenes con un trimestre difícil de comparar
Fuera de AWS, el negocio comercial mantuvo un crecimiento más moderado. Norteamérica facturó 112.852 millones de dólares, un 6% más, mientras su beneficio operativo aumentó un 82%, hasta 8.723 millones. La división internacional ingresó 43.108 millones, un 5% más, y obtuvo un beneficio operativo de 1.580 millones, frente a 1.199 millones un año antes.
La comparación interanual está distorsionada por el calendario de Prime Day. En 2025 el evento se celebró íntegramente durante el tercer trimestre, mientras que este año tuvo lugar en el segundo trimestre en la mayoría de los grandes mercados. Amazon calcula que, eliminando ese efecto, el crecimiento total de las ventas del tercer trimestre habría sido aproximadamente cuatro puntos porcentuales superior.
La misma anomalía afectó a publicidad. Los ingresos publicitarios alcanzaron 19.637 millones de dólares, con un crecimiento del 11% reportado y del 12% a tipos de cambio constantes, una desaceleración respecto a trimestres anteriores. Amazon prevé recuperar crecimientos de la franja alta de la decena porcentual durante el cuarto trimestre.
El beneficio neto, mientras tanto, ofrece una comparación menos representativa del desempeño operativo. Descendió un 2%, hasta 20.685 millones de dólares, pese al fuerte avance del negocio. El tercer trimestre de 2025 incluía 9.500 millones de ganancias antes de impuestos relacionadas con la valoración de la participación de Amazon en Anthropic, lo que eleva artificialmente la base de comparación.
Para el cuarto trimestre, Amazon espera ventas de entre 240.000 y 247.000 millones de dólares, equivalentes a un crecimiento interanual de entre el 12% y el 16%. El beneficio operativo debería situarse entre 28.500 y 33.500 millones, frente a los 25.000 millones registrados un año antes.
La evolución de los próximos trimestres dependerá así de dos ritmos distintos. AWS está convirtiendo la demanda de IA en crecimiento y beneficio a una velocidad que Amazon no registraba desde 2021, mientras la infraestructura necesaria para sostener ese avance absorbe cantidades crecientes de efectivo. Para clientes empresariales, esa expansión debería traducirse en mayor disponibilidad de capacidad, modelos y aceleradores. Para Amazon, la siguiente prueba será convertir esa escala tecnológica en generación de caja sin perder el crecimiento que está financiando.