
Octubre ha resultado el mes bursátil más tormentoso del año para las empresas de semiconductores. Si bien la primera semana apuntaba a reforzar la recuperación de septiembre, el índice PHLX Semiconductor (SOX) ha terminado con un descenso del 15,16%, la mayor caída mensual del año.
La profundidad del giro, visible desde la primera semana, se refleja en una racha de ocho días continuados de caída del índice entre los días 7 y 16, suceso que solo ha ocurrido en ocho ocasiones en treinta años, la última vez en octubre de 2008. Solo en dos ocasiones ha caído nueve días consecutivos, en julio de 1996 y en mayo de 2002, la primera como preludio de un rebote del 76% en seis meses y la segunda como comienzo de un descenso del 22% en un semestre.
En el inicio de la caída tuvo influjo un factor externo: el precio del barril de Brent. El impacto de las subidas de los futuros del Brent se tradujo en bajadas del índice de semiconductores. El SOX perdió el impulso alcista tan pronto el precio del Brent superó los 100 dólares. Todos los intentos de recuperar la senda alcista se veían contrarrestados con nuevas subidas del Brent, con un solo día de subida relevante tras la presentación trimestral de ganancias de SpaceX, donde anunció su intención de ampliar sus centros de datos de IA hasta los 13 GW a finales de 2027.
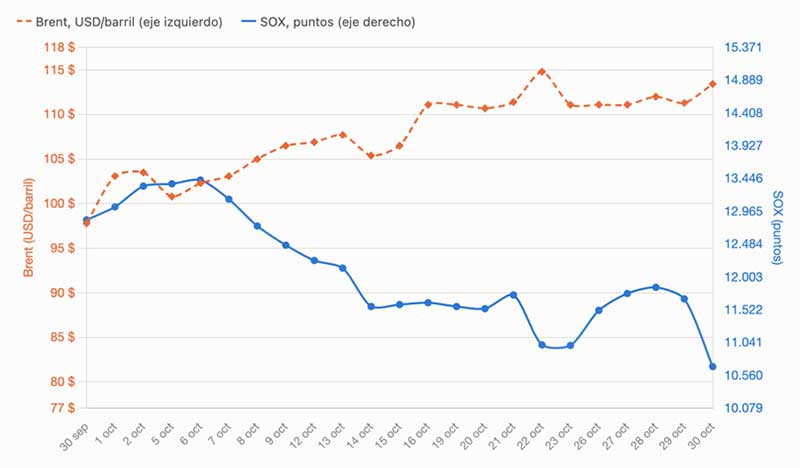
El último día del mes se produjo la gran caída del SOX, que acumuló en una sola jornada la mitad del descenso mensual. Tras un intento de rebote del índice en el inicio de la última semana, dos presentaciones de resultados trimestrales de empresas relevantes –Alphabet e Intel– reavivaron las dos tensiones que retraen a los inversores en el sector: las dudas de financiación y la capacidad de la cadena de suministro. En ambos casos, los resultados de sus divisiones de IA fueron positivos, pero quedaron oscurecidos por otras noticias. Alphabet encadenó su segundo trimestre de flujo de caja libre negativo por un gasto de capital récord, con una búsqueda que creció menos de lo esperado. Intel informó de su falta de capacidad para satisfacer la demanda.
Ventas del sector de los semiconductores
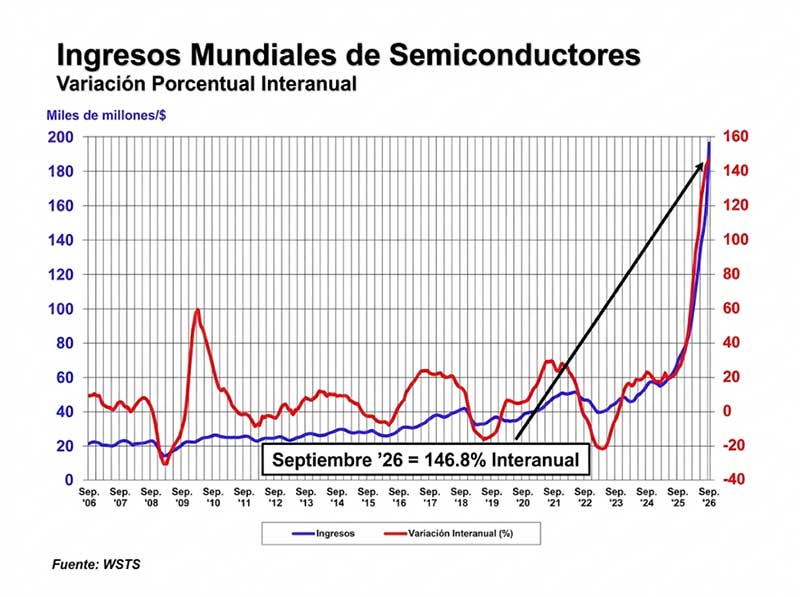
La situación en los mercados de la industria de los semiconductores podría hacer pensar en un sector en declive. El boletín mensual de ingresos publicado por la Asociación de la Industria de Semiconductores de EE. UU. (SIA) muestra un panorama bien distinto. Las ventas mundiales de semiconductores ascendieron a 517.700 millones de dólares durante el tercer trimestre de 2026, lo que supone un incremento del 24,1% con respecto del trimestre anterior, y un 148% más que en el mismo trimestre de 2025 (208.400 millones). Si nos centramos en las ventas mensuales, en el mes de septiembre ascendieron a 172.600 millones, lo que supone un incremento del 146,8% con respecto a septiembre de 2025 y un 7,9% más que en agosto de 2026.
No solo crecen los ingresos, también los beneficios. El caso más inmediato del incremento de beneficios está en el segmento de los componentes de memoria. Los tres grandes fabricantes de este tipo de semiconductores han realizado ya su presentación de resultados trimestrales. En cada trimestre de 2026, Samsung, SK Hynix y Micron han aumentado su margen operativo, que ya se sitúa, respectivamente, en 72,4%, 80% y 82,3%. De modo similar, también se ha incrementado a lo largo de 2026 para TSMC, que ya alcanza el 59%. Incluso en el caso de Intel el margen bruto ha crecido en las tres últimas presentaciones de resultados trimestrales, que ya ha llegado hasta el 44,1% en términos ajustados.
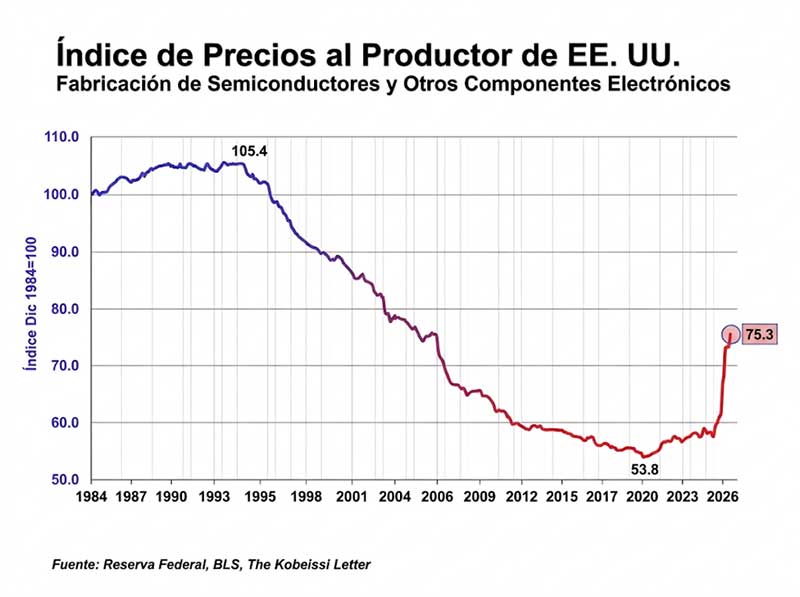
Pero los beneficios de las empresas van acompañados de un efecto inflacionario de la tecnología. La chipflación ya se refleja en los precios de los dispositivos electrónicos. La Oficina de Estadísticas Laborales de EE. UU. publica mensualmente el Índice de Precios al Productor (PPI), que refleja la evolución promedio de los precios de venta que reciben los productores nacionales por sus bienes y servicios. Es decir, la inflación desde la perspectiva del vendedor o fabricante, antes de que los productos lleguen al mercado minorista. Mientras el incremento global del PPI en septiembre ha sido del 6,3% interanual, en la fabricación de semiconductores y otros componentes electrónicos ha sido del 26%. Es el cuarto mayor incremento desde que se tienen registros.
Noticia del mes: Musk contra los neocloud
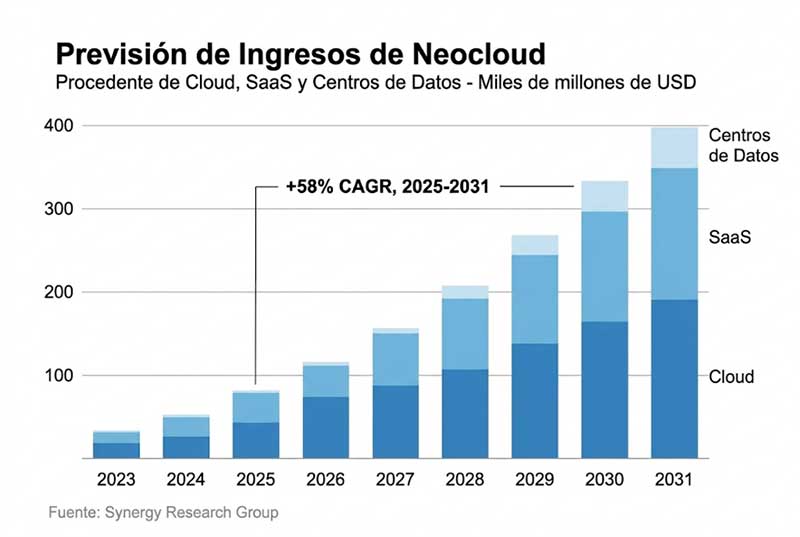
La demanda de computación de la inteligencia artificial ha dado lugar al segmento de negocio de los neocloud. Una nueva generación de proveedores de servicios en la nube que compiten directamente con los hiperescalares ofreciendo infraestructura especializada, de alto rendimiento y a menor coste. Las previsiones de ingresos del segmento se elevan hasta los 400.000 millones de dólares en 2031. Son varios centenares de empresas las que compiten en este nicho tecnológico, que cuentan ya con un índice representativo en bolsa a través del ETF NCLD comercializado por Roundhill.
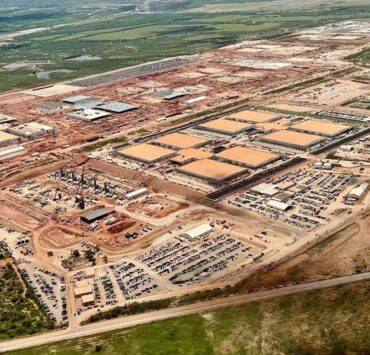
En la batalla de este negocio ha entrado SpaceX, que ya en mayo anunció un acuerdo multimillonario con Anthropic. El contrato de arrendamiento de GPU con los creadores de Claude ha supuesto cerca de la mitad de los ingresos de la división de inteligencia artificial de la empresa de Musk en el tercer trimestre de 2026. En la presentación de estos resultados, Musk anunció también una ampliación de capacidad de computación hasta los 13 GW a finales de 2027 tanto para uso propio como para arrendar.
La lógica apunta hacia una consolidación del segmento de neocloud en los próximos años. En su ensayo “De cero a uno”, Peter Thiel hace apología de los monopolios digitales. Musk parece aspirar a ser el monopolio alrededor del que se concentre el negocio de la GPU como servicio. En la presentación de la operación de deuda de 40.000 millones para ampliar su capacidad de computación, puso en duda que sus competidores pudieran financiar el crecimiento de sus infraestructuras al no tener diversificado su negocio. Parece un intento de extender los recelos que ya existían sobre la deuda de CoreWeave, una de las principales firmas neocloud.