

La mayor venta de acciones tecnológicas en años ha trasladado al mercado una duda que hasta ahora quedaba parcialmente eclipsada por el crecimiento de la inteligencia artificial: si la infraestructura necesaria para sostener ese despliegue puede seguir construyéndose al ritmo, coste y escala que descuentan las valoraciones del sector. A las preguntas sobre el retorno de cientos de miles de millones de dólares invertidos en IA se añade ahora una restricción más inmediata, la capacidad de levantar centros de datos, conectarlos a la red eléctrica y obtener los permisos necesarios dentro de los plazos previstos.
El ajuste del jueves fue suficiente para borrar billones de dólares de capitalización. El Nasdaq 100 cayó un 6,4%, con una pérdida de unos 2,3 billones de dólares de valor de mercado, según Bloomberg, mientras el S&P 500 retrocedió un 4,4%. El índice estadounidense de semiconductores se desplomó alrededor de un 12%, su peor sesión desde marzo de 2020.
Las cifras varían según el universo utilizado para medir la caída. Reuters calcula que las compañías del S&P 500 perdieron alrededor de 3 billones de dólares durante la jornada. El Nasdaq Composite descendió un 5,52%, hasta los 24.315 puntos, y cerró más de un 10% por debajo del máximo que había alcanzado el 6 de octubre, entrando técnicamente en corrección. El S&P 500 perdió un 4,36% y el Dow Jones un 3,44%.
Detrás de esas cifras hay algo más que una corrección general de las grandes tecnológicas. Los mayores castigos se concentraron precisamente en las compañías cuyos ingresos dependen de que continúe la construcción acelerada de infraestructura para inteligencia artificial: fabricantes de chips y memoria, proveedores eléctricos, operadores de centros de datos, neoclouds y empresas vinculadas al equipamiento necesario para ampliar la capacidad de cálculo.
NVIDIA y los proveedores sufren más que los compradores de infraestructura
NVIDIA perdió más de un 9% y terminó la sesión en negativo en el conjunto de 2026. Qualcomm cayó alrededor de un 9,5%, después de que sus ventas de chips para teléfonos inteligentes en el cuarto trimestre quedaran por debajo de las previsiones, mientras AMD, Micron y Arm registraron también descensos de dos dígitos o próximos a ellos.
La caída del Philadelphia Semiconductor Index, superior al 12%, resulta especialmente significativa porque los semiconductores habían sido una de las formas más directas de invertir en el crecimiento de la inteligencia artificial. Sus previsiones incorporan años de pedidos elevados de aceleradores, memoria, componentes de red y otros equipos necesarios para llenar los centros de datos.
El castigo llegó también a empresas situadas más abajo en esa cadena. CoreWeave cayó casi un 10%, mientras IREN y Applied Digital perdieron más del 14%. Las llamadas neoclouds presentan una sensibilidad particularmente elevada a cualquier modificación del calendario porque han financiado una rápida expansión de capacidad para alquilar cómputo especializado a desarrolladores y grandes clientes empresariales.
The Wall Street Journal vincula la violencia del movimiento tanto al cambio de expectativas sobre la infraestructura como a una acumulación previa de riesgos. El mercado ya venía mostrando preocupación por empresas que habían recurrido a grandes cantidades de deuda para crecer, por unos resultados tecnológicos que no siempre justificaban las expectativas y por el volumen de capital necesario para sostener los planes anunciados. Durante la sesión, las ventas de posiciones apalancadas y estrategias sistemáticas amplificaron la caída. Un fondo cotizado diseñado para ofrecer tres veces el movimiento diario de los semiconductores se desplomó un 39%.
La distribución de las pérdidas aporta una pista sobre lo que los inversores están revisando. Alphabet y Amazon cedieron alrededor de un 2,2%, y otras grandes plataformas resistieron mejor que muchos de sus proveedores. Para un hyperscaler, construir algo menos o hacerlo más despacio puede limitar capacidad futura, pero también reduce la presión de un capex que ha crecido a una velocidad excepcional. Para NVIDIA, un fabricante de memoria o una empresa que financia centros de datos para alquilar GPUs, esa misma ralentización se traduce más directamente en menores pedidos o en ingresos que llegan más tarde.
La diferencia empieza a separar a quienes pagan la infraestructura de quienes dependen de que ese gasto continúe aumentando.
El problema ya no es solo cuánto gastar, sino cuánto puede construirse
Las elecciones de mitad de mandato en Estados Unidos actuaron como catalizador de esa revisión. Las victorias demócratas en el Congreso y en varios estados donde la expansión de los centros de datos se había convertido en un asunto político aumentaron la percepción de que los nuevos proyectos podrían enfrentarse a más restricciones.
Texas ocupa un lugar central. El estado concentra una parte sustancial de la capacidad prevista en Estados Unidos y su gobernadora electa, Gina Hinojosa, ha defendido mantener la pausa sobre nuevos proyectos hasta que el legislativo adopte protecciones adicionales. En Ohio también han ganado peso propuestas para condicionar las nuevas instalaciones a sus efectos sobre la red eléctrica, los costes asumidos por los consumidores y las comunidades locales.
Reuters señala que el cambio electoral ha obligado a los inversores a revisar la exposición de las compañías a posibles restricciones sobre los centros de datos, en un momento en el que Goldman Sachs estima que una parte considerable de la capacidad estadounidense prevista se encuentra en estados donde ha aumentado la oposición política a estos proyectos.
No significa que Estados Unidos haya detenido la expansión de la infraestructura de IA. La mayoría de los proyectos en marcha siguen adelante y los grandes operadores mantienen planes de inversión extraordinariamente elevados. Lo que cambia es la confianza en que la siguiente oleada podrá ejecutarse sin retrasos relevantes.
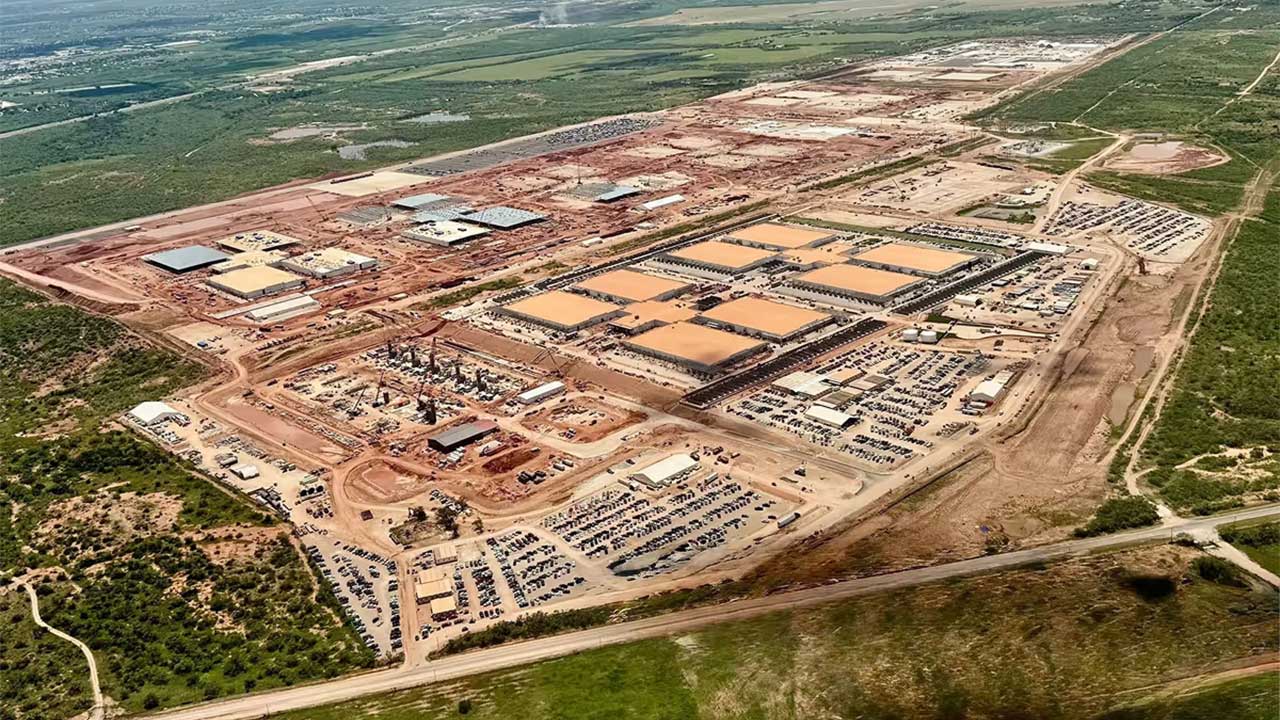
Hasta ahora, gran parte de las previsiones financieras asumía que un proyecto anunciado podía traducirse en capacidad operativa dentro de unos plazos relativamente previsibles. Pero un centro de datos de IA necesita bastante más que servidores: terreno, permisos, acceso a grandes cantidades de electricidad, nuevas conexiones a la red, sistemas de refrigeración, transformadores, financiación y, cada vez con mayor frecuencia, acuerdos políticos con las comunidades afectadas.
Si un activo que debía empezar a producir ingresos dentro de seis o doce meses necesita finalmente dos o tres años, el problema financiero cambia incluso aunque el proyecto nunca llegue a cancelarse. El retorno se retrasa, los costes de financiación aumentan y la demanda que los proveedores habían incorporado a sus propias previsiones también se desplaza.
Un boom de inversión que empezaba a necesitar pruebas de rentabilidad
Ese nuevo límite físico aparece cuando todavía no se ha cerrado otra discusión: cuánto retorno producirán las inversiones que ya se están realizando.
Amazon, Alphabet, Microsoft, Meta, Oracle y otros operadores están destinando cientos de miles de millones de dólares anuales a infraestructura relacionada con inteligencia artificial. A ellos se suman compañías especializadas que financian centros de datos, GPUs y capacidad eléctrica con la expectativa de que la demanda siga aumentando durante buena parte de la próxima década.
La preocupación por la rentabilidad no nació con las elecciones. En las semanas anteriores, varios resultados empresariales habían vuelto a poner el foco sobre la distancia entre el aumento del gasto y los ingresos directamente atribuibles a la IA. El modelo requiere invertir primero enormes cantidades de capital y demostrar después que empresas y consumidores utilizarán suficientes servicios de inteligencia artificial como para remunerarlo.
Lo que ha cambiado esta semana es que el mercado ha empezado a revisar también la primera parte de esa ecuación. Aunque exista demanda, la capacidad física puede no crecer tan rápido como se esperaba.
Fortune recoge una revisión de Dan Ives, tradicionalmente optimista sobre el sector tecnológico, que ahora espera que el crecimiento del capex alcance su máximo en 2027, frente a sus previsiones anteriores de 2028 o 2029. Su escenario sigue contemplando que las grandes tecnológicas y los hyperscalers superen conjuntamente el billón de dólares de inversión en 2027, pero anticipa una moderación posterior mucho mayor. Ives estima además que al menos un 10% de los entre 800 y 1.000 centros de datos de IA previstos en Estados Unidos podría desaparecer de los planes actuales y que hasta otro 20% podría enfrentarse a procesos regulatorios más largos.
Son estimaciones, no proyectos cancelados. Pero ayudan a explicar por qué una revisión aparentemente limitada de la construcción puede provocar movimientos bursátiles tan amplios. Muchas compañías vinculadas a la infraestructura cotizaban con expectativas de crecimiento que dependían de mantener durante años un ritmo excepcional de pedidos.
El mercado ya no necesita asumir un colapso de la demanda de IA para justificar valoraciones inferiores. Basta con que la capacidad crezca más despacio.
Una desaceleración puede perjudicar a Nvidia y aliviar a los hyperscalers
Esa relación introduce una de las diferencias más importantes dentro del actual ajuste.
Para los fabricantes de chips, memoria o equipamiento eléctrico, el gasto de los grandes operadores representa ingresos. Cuantos más centros de datos se construyan y cuanto antes entren en funcionamiento, mayor es la demanda de aceleradores, servidores, almacenamiento y energía.
Para Microsoft, Alphabet, Amazon o Meta, esos mismos pedidos constituyen gasto de capital. Las compañías necesitan la infraestructura para ampliar sus servicios, pero también deben demostrar que el crecimiento de los ingresos y del flujo de caja compensará las inversiones.
Una expansión algo más lenta puede, por tanto, tener efectos opuestos. Reduce el mercado accesible a corto plazo para proveedores como NVIDIA o Micron, pero ofrece a los compradores una vía para moderar inversiones sin ser necesariamente los responsables de frenar unilateralmente la carrera de capacidad.
The New York Times recoge esta lectura entre analistas que consideran que un despliegue más pausado podría favorecer relativamente a las grandes plataformas ya establecidas. Tienen negocios suficientemente diversificados para absorber el cambio, mientras que competidores más pequeños y proveedores especializados necesitan que la demanda de nueva infraestructura mantenga tasas de crecimiento mucho mayores.
Es una distinción que ayuda a explicar por qué el debate sobre el retorno de la IA sigue abierto sin convertirse en la única causa del desplome. El mercado continúa preguntándose si los cientos de miles de millones gastados producirán beneficios suficientes. Ahora debe calcular también qué ocurre si una parte de esos cientos de miles de millones ni siquiera puede desembolsarse con el calendario inicialmente previsto.
La corrección se extiende a la cadena asiática
La venta estadounidense se trasladó rápidamente a Asia, donde se concentra una parte esencial de la cadena de suministro de semiconductores.
El Kospi surcoreano llegó a caer con suficiente intensidad como para activar mecanismos temporales de suspensión de la negociación, mientras Samsung Electronics y SK Hynix sufrieron fuertes descensos. SK Hynix es especialmente relevante para el ciclo de IA por su posición en memoria de alto ancho de banda, un componente fundamental de los aceleradores utilizados en los centros de datos.
También retrocedieron fabricantes y proveedores japoneses relacionados con la producción de semiconductores, mientras TSMC se vio arrastrada por la revisión de expectativas sobre el ritmo futuro de la demanda.
La propagación geográfica revela hasta qué punto el boom estadounidense de centros de datos sostiene un ecosistema industrial global. NVIDIA diseña buena parte de los aceleradores líderes, pero su fabricación depende principalmente de Taiwán; la memoria avanzada procede en gran medida de Corea del Sur; Japón suministra materiales y equipamiento; y la ampliación de las instalaciones requiere una extensa cadena de proveedores eléctricos y de construcción.
Axios describe las elecciones como una señal de resistencia política creciente frente a una de las mayores oleadas de inversión de la economía estadounidense reciente. Esa oposición introduce una variable difícil de trasladar a modelos financieros: la capacidad de cada territorio para aceptar nuevos proyectos cuando estos compiten por electricidad, agua, suelo e infraestructura con otros usos.
Por eso la reacción no se limita a compañías estadounidenses. Si se reduce la pendiente de crecimiento de los centros de datos en Estados Unidos, las previsiones pueden revisarse en toda la cadena antes incluso de que se anuncie la cancelación de instalaciones concretas.
De construir toda la capacidad posible a justificar cada ampliación
Nada en la corrección de esta semana demuestra que la demanda de inteligencia artificial haya alcanzado su techo. Las grandes plataformas siguen aumentando el uso de modelos, las empresas continúan incorporando herramientas de IA y las necesidades de cómputo permanecen muy por encima de las existentes antes de la aparición de la IA generativa.
Tampoco el mercado está descontando por ahora el final del ciclo inversor. Incluso después de la caída del jueves, el S&P 500 conserva una ganancia del 7,4% en 2026 y el Nasdaq, del 4,6%.
La revisión afecta a una premisa diferente: que cada nueva oleada de gasto podrá ser mayor que la anterior y convertirse rápidamente en centros de datos operativos.
Durante los primeros años del boom de IA, asegurar chips y construir capacidad era en sí mismo una ventaja competitiva. La escasez justificaba anticipar inversiones y la expectativa de crecimiento futuro permitía aceptar periodos prolongados antes de conocer el retorno definitivo.
Ahora aparecen límites simultáneos. El capital tiene un coste, las redes eléctricas no pueden ampliarse inmediatamente, los procesos regulatorios pueden prolongarse y los accionistas quieren conocer con mayor precisión qué ingresos generarán las inversiones.
La venta de esta semana convierte esas restricciones en una variable de valoración. La pregunta sobre el retorno de la inteligencia artificial permanece, pero pasa a convivir con otra más inmediata para toda la cadena tecnológica: cuánta infraestructura puede construirse realmente, dónde puede hacerse y a qué velocidad.
Para los proveedores, esa diferencia es decisiva. Sus previsiones dependen de pedidos que todavía no existen y de centros de datos que todavía no están construidos. Para los hyperscalers, significa que la expansión deberá ajustarse cada vez más a disponibilidad eléctrica, regulación, financiación y rentabilidad.
El boom de infraestructura de IA no necesita detenerse para que cambie su economía; una desaceleración suficiente puede alterar quién captura el crecimiento y cuánto vale hoy la promesa de los ingresos futuros.